北陸銀行の定期預金はお得?2026年最新金利とキャンペーン徹底検証
日本銀行の政策金利引き上げに伴い、メガバンクや地方銀行が相次いで預金金利の改定を進めています。「金利ある世界」が定着した2026年、富山県に本店を置き、北海道銀行とともに「ほくほくフィナンシャルグループ」の中核を担う北陸銀行でも、個人預金の獲得を狙った金利施策が活発化しています。
とりわけ、店頭表示金利に上乗せを行う「北陸銀行 特別金利キャンペーン」や、インターネットバンキングを活用した「ほくぎんWeb定期預金」には、「本当にお得なのか」「大手ネット銀行と比較して選ぶ価値はあるのか」と多くの預金者から関心が寄せられています。公表資料や市場データ、現場の利用者の声を交え、その実態と知られざる注意点を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の「ほくぎんWeb定期預金」や期間限定キャンペーンは、店頭金利を大きく上回る水準を提示しているものの、預入期間や申し込みチャネルによる利回り差が顕著である。
- 要点2:金利引き上げの背景には日銀の政策転換に加え、地域金融機関同士の預金流出防止策や退職金・大口資産を取り込むグループ戦略が存在する。
- 要点3:満期後の「自動継続」による金利急減リスクや中途解約時のペナルティ利率など、契約前に把握すべき実務上の注意点を踏まえた使い分けが不可欠である。
北陸銀行の定期預金キャンペーンは本当にお得?現在の適用金利や預入条件の真相
「北陸銀行の定期預金キャンペーンは本当にお得なのか」という疑問に対し、結論から言えば、「預入ルートと預入目的を明確に絞り込める利用者にとっては極めて実用的な選択肢」となります。しかし、店頭窓口で無条件に申し込めば最高金利が得られるわけではありません。
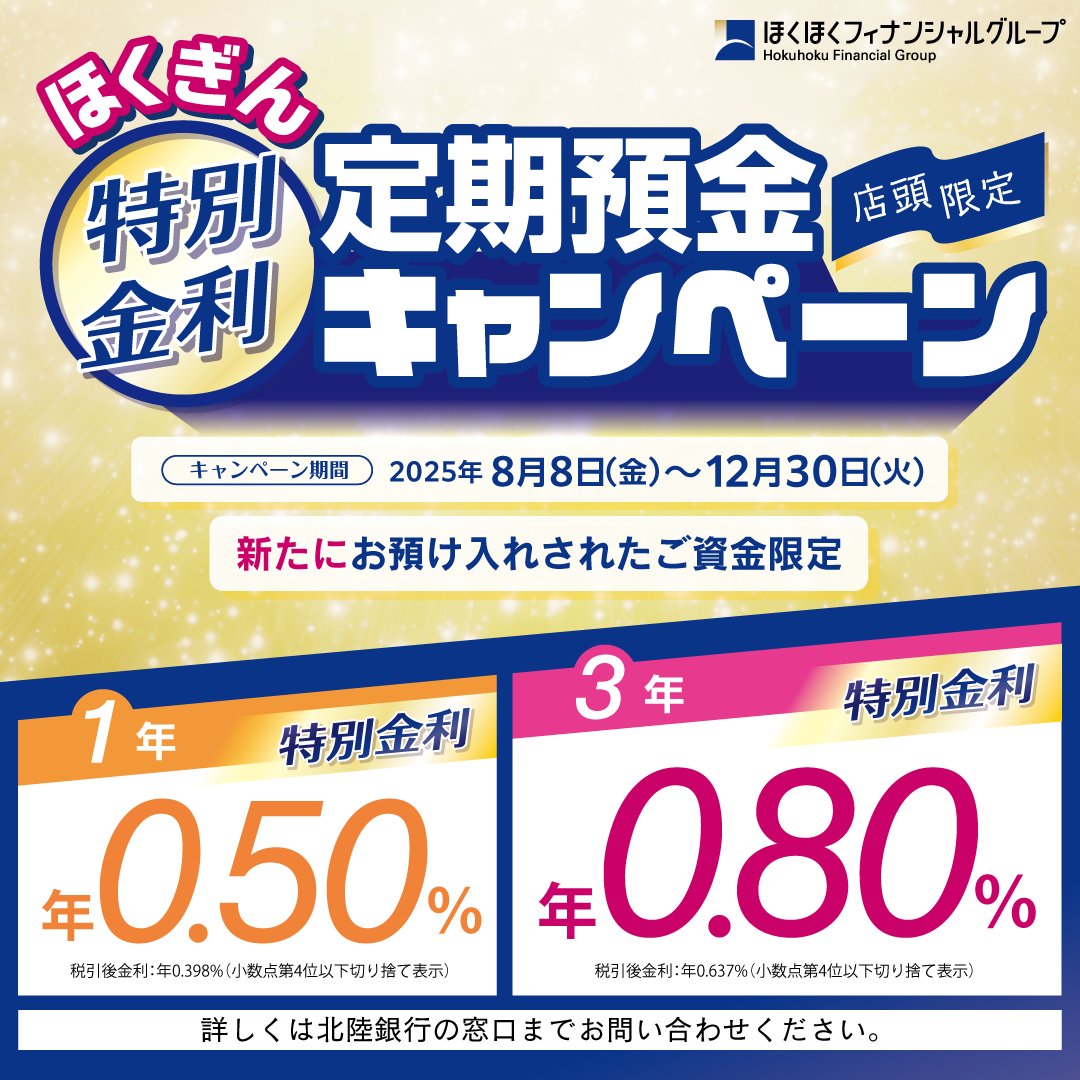
北陸銀行が展開する個人向け定期預金は、大きく分けて「店頭窓口取扱分」「インターネットバンキング(ほくぎんダイレクトA)専用分」「退職金などの特定原資専用分」の3層構造で設計されています。2026年の金利水準において、窓口での1年もの店頭表示金利が0.20%〜0.30%前後に留まる一方、インターネット限定の「ほくぎんWeb定期預金」や時期に応じた特別金利キャンペーンでは、年0.40%〜0.60%前後の優遇レートが設定されるケースが目立ちます。
預入条件に驚きの声が上がる理由は、優遇金利の適用に「新規資金限定」「Web限定」「最低預入金額(10万円以上や50万円以上など)」といった明確なハードルが設けられている点にあります。条件を把握しないまま窓口へ足を運ぶと、期待していた金利が適用されない事態に直面しかねません。

【客観データ比較】北陸銀行の定期預金スペックと他行水準の徹底検証
北陸銀行で提供されている定期預金プランの具体的な金利差や特徴を整理しました。一般的な地銀平均やメガバンク、ネット専業銀行の水準と照らし合わせることで、各プランの立ち位置が浮き彫りになります。
| 項目・商品名 | 詳細・数値データ(2026年目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 店頭定期預金(1年もの) | 年0.25%前後(単利) | メガバンク店頭:年0.20%〜0.25% | 標準的な水準。対面手続きを重視する層向けで利回り妙味は薄い。 |
| ほくぎんWeb定期預金 | 年0.45%〜0.55%前後(優遇金利適用時) | 地方銀行ネット専用:年0.35%〜0.50% | 地銀のWeb預金としては高水準。ダイレクトA利用者なら有力候補。 |
| 北陸銀行 特別金利キャンペーン | 年0.60%前後(期間・資金限定) | ネット銀行高金利:年0.50%〜0.70% | ボーナス期や特定月限定。まとまった資金を移管する好機。 |
| 北陸銀行 退職金専用定期預金 | 年1.20%〜1.50%(当初3か月限定換算等) | 他行退職金プラン:年1.00%〜1.60% | 金利は破格だが適用期間が短い。満期後の運用設計が必須。 |
【試算】利息計算シミュレーションで見える手取り額の差
定期預金に預け入れた場合、実際に受け取れる利息はいくらになるのか。北陸銀行の優遇金利(年0.50%)と店頭標準金利(年0.25%)を比較し、税引後(所得税・住民税・復興特別所得税計20.315%控除後)の金額を試算しました。
【1年満期・税引後受取利息の試算例】
・預入額100万円の場合:
店頭金利(0.25%)= 約1,992円 / 優遇金利(0.50%)= 約3,984円(差額:約1,992円)
・預入額500万円の場合:
店頭金利(0.25%)= 約9,960円 / 優遇金利(0.50%)= 約19,921円(差額:約9,961円)
・預入額1,000万円の場合:
店頭金利(0.25%)= 約19,921円 / 優遇金利(0.50%)= 約39,842円(差額:約19,921円)
元本が1,000万円規模になると、預入ルートの選択ひとつで年間約2万円の手取り差が生じます。無リスクで資産の保全を図る上では見過ごせない差額です。
なぜ今金利が動くのか?定期預金金利引き上げの理由とほくほくFGの狙い
メガバンクに追随する形で北陸銀行が積極的な金利設定を打ち出す背景には、マクロ経済の地殻変動と地域銀行が直面する構造的課題が絡み合っています。
最大の要因は、日銀がマイナス金利解除からゼロ金利、さらに追加利上げへと舵を切ったことです。長らく続いた低金利環境下では「預金を集めても運用先がない」という事態が続いていましたが、短期金利の上昇によって国債利回りや貸出金利が改善し、銀行側が預金利息を支払う原資を確保できるようになりました。
もう一つの決定的な理由は、「ほくほくフィナンシャルグループ」としての防衛・拡大戦略です。新NISAの普及やネット専業銀行の高金利攻勢により、地方の預金残高が都市部やネット証券へ流出する危機感が高まりました。北陸3県(富山・石川・福井)や北海道、三大都市圏に拠点網を持つ強みを活かし、流出を防ぎつつ良質な資金を囲い込む意図が、今回のキャンペーン金利の原動力となっています。
ただし、金融行動心理学の観点からは注意が必要です。インフレ下において「預金金利が0.5%に上がった」と喜んでも、物価上昇率が2%であれば実質購買力は低下します。この「名目金利の数字に安心してしまう心理的バイアス(貨幣錯覚)」を認識し、余剰資金のすべてを定期預金だけに固定化させない視点が求められます。
【実態検証】利用者の生の声と現場目線で見えたメリット・注意点
地域住民や預金者の間ではどのような評価が下されているのか。地元の窓口利用者やSNS上の反響、預金相談現場の声を整理すると、はっきりとした利点と課題が浮き彫りになります。
【高く評価されている点(メリット)】
・「メガバンクの店頭に預けるより明らかに金利が高く、地元密着の安心感がある」
・「ほくぎんダイレクトAの操作画面が分かりやすく、自宅から優遇金利の定期を作成できる」
・「富山や石川の基幹インフラとしての信頼があり、破綻懸念なくまとまった額を預けられる」
【不満や戸惑いの声(注意点)】
・「窓口で勧められた定期預金の金利が、あとで調べたWeb限定金利より低くて後悔した」
・「キャンペーン金利で預けたつもりが、1年後の満期で通常の雀の涙のような店頭金利に自動継続されていた」
・「中途解約の手続きや利率計算が複雑で、すぐ動かせるつもりで預けてしまい失敗した」
特に指摘が多いのは「北陸銀行 定期預金の中途解約条件」です。満期前に解約した場合、当初の約定金利は適用されず、預入期間に応じた「中途解約利率」が適用されます。元本割れすることはないものの、普通預金並みの低金利まで引き下げられるため、近々使う予定がある資金を安易に長期固定するのは得策ではありません。
一般に知られていない盲点とネットの誤解|退職金専用とWeb定期の落とし穴
定期預金キャンペーンを検討する際、ネット上の情報だけで判断すると見落としがちな落とし穴が2点あります。
第一の落とし穴は、破格の金利を掲げる「北陸銀行 退職金専用定期預金」の期間設定です。チラシやWeb上に「年1.5%」といった高金利が記載されていても、その多くは「預入後3か月間のみ」に限定された特別金利です。年利換算であるため、3か月で実際に得られる利息は「1.5% × 3/12 = 0.375%(税引前)」となります。満期後は通常の店頭金利に移行するため、年間のトータル利回りで見ると期待値より低くなる構造を理解しておかなければなりません。
第二の落とし穴は、「投資信託セット型プラン」との混同です。窓口では定期預金の高金利適用条件として、投資信託の同時購入を推奨されるパッケージプランが提示されることがあります。元本保証の預金部分で高い利息を得ても、購入した投資信託の手数料や価格変動リスクで結果的にマイナスを被る事例は少なくありません。資産運用の目的が「完全な安全確保」であるなら、預金単独で優遇されるWeb定期を選ぶのが原則です。

【プロの結論】北陸銀行の定期預金が向いている人・慎重になるべき人の判断基準
金融リテラシーを高め、金融機関に依存しすぎない「健全な資産の境界線(バウンダリー)」を保つために、自身の属性に応じた使い分けを判断する必要があります。
北陸銀行の定期預金キャンペーンが向いている人
- 北陸地域に居住し、給与受取や生活決済を同行に集約している人:メインバンクとしての利便性を保ちつつ、ほくぎんダイレクトA経由で手堅い利息を上乗せできます。
- 対面での相談窓口を確保しつつ、安全に大口資産を保全したいシニア層:ネット銀行単独での管理に不安がある場合、預金保険制度(ペイオフ)の1,000万円以内を預け入れる先として安心感があります。
- 退職金の受取口座を北陸銀行に指定できる人:当初の短期間だけでも特別レートを活用し、その間に次の長期投資戦略を冷静に練る待機資金置き場として機能します。
利用に慎重になるべき人
- 1円単位で日本全国の最高利回りを追求したい人:新興のネット専業銀行や一部の地方銀行インターネット支店では、さらに尖った高金利(0.6%〜0.8%超)を提示する先もあります。最高利回り重視派には物足りなさが残ります。
- 数ヶ月以内に資金の引き出しや投資への転換を予定している人:中途解約利率が適用されるとキャンペーンの恩恵が消失するため、流動性預金に留めておくべきです。
【北陸銀行 定期預金キャンペーン】に関するよくある質問(FAQ)
Q1:北陸銀行に口座を持っていなくても、すぐにキャンペーン定期を申し込めますか?
A1:店頭窓口またはスマートフォンアプリからの口座開設が必要です。店頭申込みの場合は来店予約が推奨されますが、Web専用定期を利用する場合は、事前に「ほくぎんダイレクトA」の契約と口座開設を完了させておく必要があります。
Q2:ほくぎんWeb定期預金を途中で解約したい場合、ネット上で完結しますか?
A2:原則として「ほくぎんダイレクトA」の画面上から中途解約手続きが可能です。ただし、定期預金の契約形態(総合口座定期か個別定期か)や担保設定の有無、本人確認状況によっては窓口への来店が必要となるケースがあります。また、中途解約時は所定の中途解約利率が適用されます。
Q3:キャンペーン金利で預けた定期預金は、1年後の満期時も同じ金利で更新されますか?
A3:同じ金利では更新されません。「元利金継続」や「元金継続」を選択している場合、満期日以降はその時点の通常店頭表示金利で自動継続されます。キャンペーン金利の適用は初回満期日までとなるため、満期到来時に改めて預け替えや金利情勢の確認を行うスケジュール管理が重要です。
まとめ:今後の動向と失敗しないための判断基準
2026年の金利上昇局面において、北陸銀行の特別金利キャンペーンやほくぎんWeb定期預金は、地方銀行としての安心感と実用的な金利水準を両立させた有力な選択肢です。しかし、高金利の果実を得るためには、「Webチャネルの活用」「中途解約ペナルティの把握」「満期後の自動継続金利の確認」という基本原則の遵守が欠かせません。
金融機関のキャンペーン情報に流されるのではなく、預入目的と満期時期を正確にコントロールすることこそが、金利ある世界で着実に資産を守り育てるための要諦となります。 (出典: 北陸 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。