三井住友銀行の法人口座開設と審査の真相|評判と手数料を徹底検証
メガバンクの一角として強力な国内外ネットワークと業界屈指のデジタルトランスフォーメーション(DX)を誇る三井住友銀行(SMBC)。創業期にあるスタートアップから老舗の中堅・大企業に至るまで、メインバンクの最有力候補として広く認知されています。一方で、ネット上のコミュニティやSNSでは「口座開設の審査に落ちた」「月々の維持手数料が重い」といったシビアな体験談も飛び交っており、実際のハードルがどこにあるのか気をもむ経営者も少なくありません。
2026年現在の金融行政方針や最新の現場データをもとに、三井住友銀行の法人口座が支持を集める本質的な理由、審査基準のウラ側、手数料体系とネットバンキングの実用性、さらには融資のリアルな評判までを徹底取材しました。事業の成長局面でメガバンクを使いこなすための判断材料を包み隠さずお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高度なオンライン窓口とAPI連携による利便性を備える一方、マネーロンダリング対策(AML)の厳格化により事業実態の立証不足が審査落ちの主因となっている。
- 要点2:法人ネットバンキング「パソコンバンクWeb21」は業務効率化に寄与するが、月額利用料や振込コストはネット銀行より高額なため、月間取引規模に応じた費用対効果の精査が不可欠。
- 要点3:創業融資やプロパー融資の布石としてメガバンクの信用力を手に入れたい成長志向の企業にとっては、中長期的なリターンが手数料コストを大きく上回る。
なぜ三井住友銀行の法人口座が選ばれるのか?メガバンクならではの強み
日本国内に数ある金融機関の中で、なぜあえて三井住友銀行で法人口座開設を目指す企業が後を絶たないのでしょうか。その最大の要因は、創業期であっても手に入れたい「対外的な信用力の担保」と「先進的なデジタルインフラ」の融合にあります。
取引先企業との基本契約書締結時や、大企業との新規取引口座の登録審査において、メガバンクに決済口座を保有している事実は、それ自体が一定の財務ガバナンスと社会的信用を通過した証左として機能します。地方銀行やネット専業銀行と比較した際、特にBtoBの大口取引や官公庁案件、将来のIPO(新規上場)を見据えるベンチャー企業にとって、SMBCブランドがもたらす無形の信用価値は無視できません。
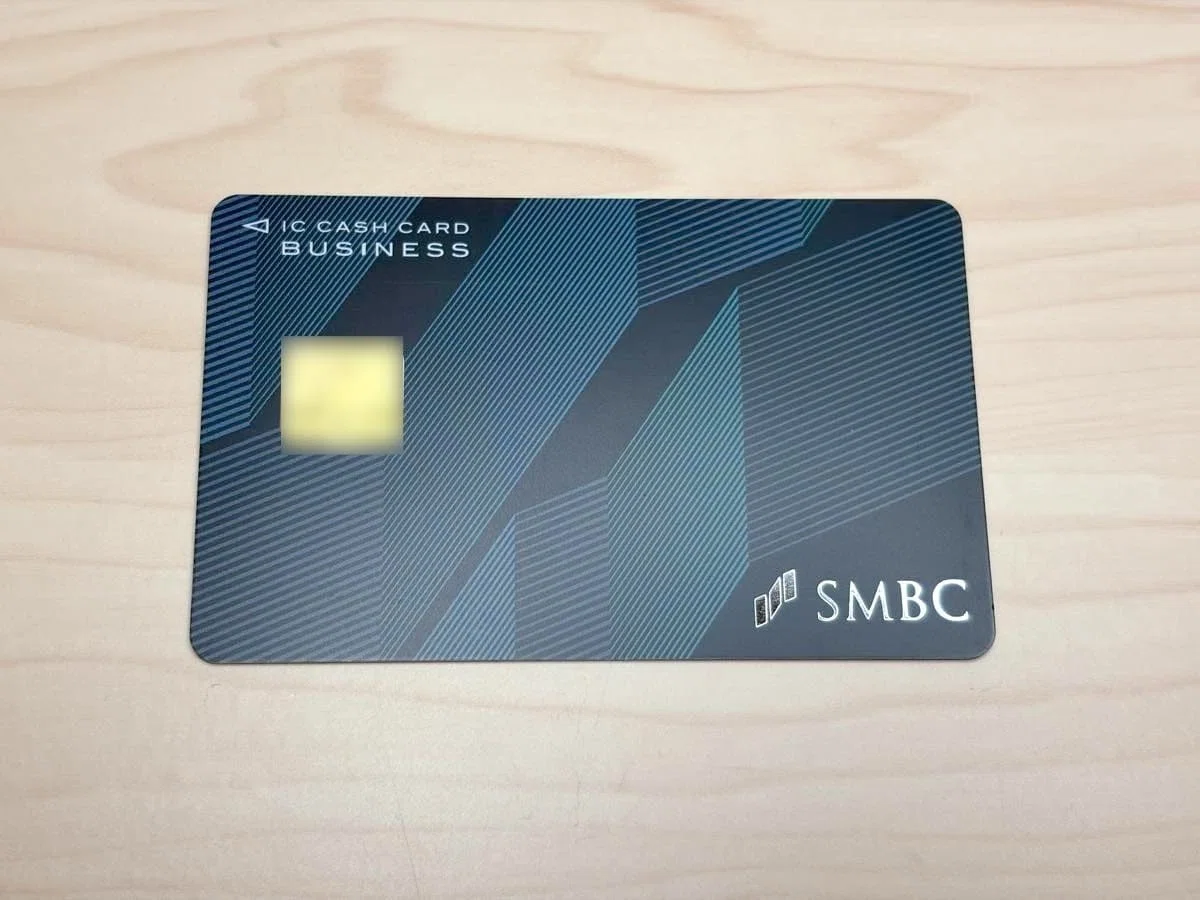
さらに、三井住友銀行は「三井住友銀行 法人オンライン窓口」をはじめとするデジタル顧客基盤の構築に早くから多額の投資を行ってきました。窓口へ直接足を運ぶ手間を省くオンライン手続き体制の拡充や、経理業務を劇的にスリム化する「三井住友銀行 法人ビジネスカード」とのシームレスなデータ連携は、限られた人員でバックオフィスを回す中小企業・スタートアップの現場から高い支持を獲得しています。

【審査基準の真相】三井住友銀行の法人口座で審査落ちする決定的な理由
ネット上の口コミで頻繁に目にする「三井住友銀行 法人口座 審査落ち理由」の真相に迫ります。メガバンクの審査はブラックボックス化されがちですが、メガバンク法人口座 比較の現場や元融資担当者の証言を丹念に紐解くと、落ちる企業には明確な共通項が存在します。
メガバンクの審査ハードルを押し上げている根本的な背景は、金融庁による「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」の厳格な運用です。かつて横行したペーパーカンパニーや特殊詐欺グループによる口座悪用を根絶するため、銀行側には開設段階での徹底的なKYC(顧客確認手続き)が義務付けられています。三井住友銀行 法人 審査基準の真相を突き詰めると、資本金の多寡や売上規模そのものよりも、「事業の実態が第三者から見て客観的に証明できるか否か」が当落を分ける決定打となっています。
審査で跳ね返される主な要因として、取材班は以下の4点を突き止めました。
- 事業目的の過剰な羅列:定款に記載された事業内容が多岐にわたりすぎ、主軸となる事業モデルや収益構造が担当者に伝わらないケース。
- 実質的支配者(BO)の不透明性:株主構成や出資経路が複雑で、最終的に誰が利益と経営権を握っているのかを疎明資料で示せない状態。
- 事業実態を示すエビデンスの欠如:設立直後でWebサイトが存在しない、賃貸借契約書がバーチャルオフィスで活動実態が立証できない、業務委託契約書や発注書が1通も揃っていない状況。
- 固定電話やオフィスの不備:代表者の携帯電話番号のみで固定電話番号の記載がない、登記住所に郵便物が届く体制が整っていないなど、拠点の実在性に疑念を持たれる不備。
「資本金が数十万円だから落とされた」というのは典型的な誤認です。自己資金が少額であっても、具体的かつ実現可能な事業計画書、既に稼働しているWebサイト、発注予定先との覚書などを提示できれば、創業初年度であっても口座開設は十分に可能です。
三井住友銀行 法人口座開設の必要書類と手続き日数|最短ルートを解説
口座開設をスムーズに完結させるには、事前準備の精度が成否を直撃します。書類の不備による再提出が重なると、取引先への請求書発行や入金口座の確定に遅延が生じ、事業運営に大きな支障をきたしかねません。
「三井住友銀行 法人口座 必要書類」の基本パッケージは以下の通りです。原本確認を求められる公的証明書は、原則として発行日から3ヶ月以内(場合によっては6ヶ月以内)のものである必要があります。
- 履歴事項全部証明書(商業登記簿謄本)
- 法人の印鑑証明書
- 来店者または申込担当者の本人確認書類(運転免許証、マイナンバーカード等)
- 法人番号指定通知書(国税庁から交付された書類)
- 主たる事業の許認可証(古物商、宅建業、飲食業、人材派遣業など許認可必須業種の場合)
- 事業実態を確認できる補助資料(会社案内パンフレット、商品カタログ、主要取引先との契約書・請求書、受注明細、自社WebサイトのURLや画面キャプチャ)
気になる「三井住友銀行 法人 口座開設 日数」について、公式のWeb完結型スキームを活用した場合、申込完了から審査完了・口座番号発行までは最短で約1週間から10営業日前後が標準的な目安となります。ただし、登記住所がコワーキングスペースやバーチャルオフィスの場合、あるいは業種的にリスク審査を要すると判断された場合は追加ヒアリングが入り、2週間から3週間程度を要するケースも珍しくありません。設立直後の企業は、資金決済が発生する期日から逆算して、最低でも3週間以上の余裕を持って申し込むのが鉄則です。
【データ比較】法人口座手数料とパソコンバンクWeb21の費用対効果
メガバンクを活用する上で避けて通れないのが各種コストの検証です。三井住友銀行の法人向けサービスでは、ネットバンキングシステムである「パソコンバンクWeb21」の導入が前提となるケースが多く見られます。
「三井住友銀行 法人ネットバンキング」は極めて堅牢なセキュリティと多重承認機能を備えていますが、プランによっては月額の基本手数料が発生します。「三井住友銀行 法人手数料」を検討するにあたっては、他行の相場と比較した上で、業務効率化の便益がコストを上回るかを計算しなければなりません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 口座維持手数料 | 無料(紙の通帳発行時は年間手数料が発生する場合あり) | 無料〜年2,000円程度 | Web通帳(Webステートメント)を選択すれば維持費はゼロ。無通帳化が必須アプローチ。 |
| ネットバンキング基本料 | パソコンバンクWeb21(ライト:月額無料〜 / スタンダード:月額約2,200円〜) | ネット専業:月額無料 メガバンク:月額1,000円〜3,000円 | 小規模事業者は「ライト」で十分。複数名での承認フローや総合振込・給与振込を行うなら上位プランが必須。 |
| 他行宛振込手数料(Web) | 3万円未満:約165円〜220円 3万円以上:約330円〜440円 | ネット専業:145円〜165円 他メガ:330円〜550円 | メガバンクの中では競争力のある設定だが、月数百件の送金を行う場合はネット銀行との併用が合理的。 |
| ビジネスカード年会費 | クラシック:初年度無料(翌年以降1,375円税込〜) ゴールド:11,000円税込 | 一般カード:1,000円〜3,000円 ゴールド:10,000円〜30,000円 | 利用枠の柔軟性やVisaブランドの決済網を考慮すると、コストパフォーマンスは極めて優秀。 |
固定費を極限まで抑えたい創業初期のひとり法人にとって、ネット専業銀行が完全無料プランを提供するなかで、機能拡張に伴い月額費用が発生するメガバンクの料金体系は慎重に比較検討すべきポイントです。しかし、基幹業務会計ソフト(freeeやマネーフォワードなど)との高頻度な自動同期や、振込先データの厳格な名義照会におけるエラー回避率の高さは、経理担当者の見えない人件費を抑制する防壁として機能します。
【実態検証】利用者の生の声と現場目線で見えたリアル|融資の評判とサポート
「三井住友銀行 法人融資の評判」をめぐっては、企業の財務健全性やステージによって評価が真っ二つに分かれます。編集部が複数の会社経営者および税理士ネットワークを通じて集めたリアルな証言を検証しました。
都内でAI受託開発を手掛ける創業3期目のスタートアップ代表は、以下のように語ります。
「創業当時は大手との取引実績が乏しかったが、三井住友銀行の法人口座を開設できたことで、東証プライム上場企業との直接契約が極めて円滑に進みました。口座開設から1年後に担当営業から連絡があり、信用保証協会付き融資を経て、最終的には同行独自のプロパー融資枠が数千万円規模で設定されました。決算書を徹底的に読み込んだ上での提案力は、ネット銀行では得られない手応えです。」
一方で、地方都市でECショップを運営する個人発祥の法人オーナーからは、異なる視点の手記が寄せられています。
「最初の1年間は担当者が挨拶に来ることもなく、完全な放置状態でした。資金繰りが一時的にショートしそうになり支店窓口に相談を持ちかけましたが、赤字見込みであることを告げるとプロパー融資の相談は事実上門前払いとなりました。メガバンクが動くのは、あくまで事業の確実な拡大が見込めるフェーズか、十分な担保力がある先に限られるという現実を痛感しました。」
これらの声が物語るのは、三井住友銀行が決して「すべての中小企業に等しく手厚い伴走をする慈善機関」ではないという厳然たる事実です。メガバンクの融資審査は、徹底した計量分析と厳格なリスクウェイト算出に基づいて実行されます。裏を返せば、利益剰余金を積み増し、試算表の精度を高めて計画通りの数字を達成し続ける企業に対しては、どの金融機関よりもスピーディーかつ大胆な資金供給を行う圧倒的な体力を誇っています。
一般に知られていない盲点とネットの誤解
三井住友銀行の法人口座を巡る言説の中には、現場の運用実態と乖離した都市伝説が少なくありません。余計な手続きミスや精神的消耗を避けるためにも、以下の2つの誤解を正しく認識しておく必要があります。
第1の誤解は、「登記住所がレンタルオフィスやバーチャルオフィスだと100%落とされる」という説です。結論から言えば、登記場所のみを理由に自動否決されることはありません。現在の三井住友銀行は、都心部のコワーキングスペースや大手運営会社のバーチャルオフィスを利用するIT・クリエイティブ系スタートアップの口座開設を日常的に受け入れています。重要なのは住所の形態ではなく、賃貸借契約書の提示、現地での作業風景や郵便物受領体制の明示、そして事業実態がWebや契約書類で裏付けられているかどうかの1点に集約されます。
第2の誤解は、「メインバンクにすればすぐに多額の融資を受けられる」という過度な期待です。口座開設の審査通過と、融資(与信)の審査基準は完全に別次元のロジックで動いています。口座開設はマネーロンダリングのリスクチェックが中心ですが、融資審査は将来のキャッシュフローによる返済可能性がすべてです。開設直後に無担保・保証人なしのプロパー融資を期待するのは現実的ではなく、まずは法人口座での正常な商取引を数期にわたって積み上げ、信用実績(トラックレコード)を形成する助走期間が前提となります。
【プロの結論】おすすめできる企業・慎重になるべき企業の判断基準
組織論およびコーポレートファイナンスの観点から導き出される、三井住友銀行の法人口座開設を推奨できる企業と、慎重に構えるべき企業の境界線は以下の通りです。
- 三井住友銀行を選ぶべき企業:
- 大手上場企業や官公庁、海外企業との直接取引が主力となるBtoBビジネス
- 将来的なエクイティ調達(VC投資)や数億円規模のシンジケートローン、IPOを視野に入れる成長企業
- 社内の経理担当者が複数名おり、ネットバンキング上で二重承認や振込権限の分散を厳格化したい組織
- ステータス性の高いビジネスカードを一元管理し、経費決済の透明性を確保したい企業
- 慎重に検討・ネット専業銀行を優先すべき企業:
- 代表1名のみで運営し、月間の振込件数が数十件未満のマイクロ法人
- 毎月の固定費(ネットバンキング月額基本料など)を1円単位で圧縮したい創業初期
- BtoCの決済が中心で、エンドユーザーからの入金口座としてメガバンクのネームバリューを必要としない事業モデル
- 過去に税金滞納や金融事故歴があり、決算書や事業計画書の数値整合性を論理的に説明しきれない状態
【三井 住友 銀行 法人】に関するよくある質問(FAQ)
Q1:法人口座開設の審査日数はどれくらいかかりますか?
A1:オンライン窓口を利用したWeb完結申込の場合、書類に不備がなければ通常約1週間から10営業日程度で審査結果が通知されます。ただし、事業内容の確認が必要な業種や追加資料の提出を求められた場合は、2〜3週間程度を要することがあります。
Q2:創業初年度や決算前でも法人口座やビジネスカードは作れますか?
A2:可能です。設立1年目であっても、登記簿謄本、代表者の本人確認書類、事業計画書や取引先との契約書などを提示することで開設できます。また、「三井住友銀行 法人ビジネスカード」も、会社設立直後から代表者個人の与信などを加味して申し込めるスキームが用意されています。
Q3:ネットバンキング「パソコンバンクWeb21」の契約は必須ですか?
A3:口座開設時の必須条件ではありません。ただし、日常的な残高確認や他行宛振込をATMや店頭窓口で行うと高額な手数料と膨大な移動時間がかかるため、実質的には契約が標準運用となります。月額費用を抑えたい場合は、基本機能に絞った無料プラン(ライト)の選択が推奨されます。
まとめ:2026年の法人財務戦略と失敗しないための判断基準
メガバンクの法人口座は、単なる資金の出し入れを行う「箱」にとどまらず、企業の社会的信用を底上げし、中長期的な事業拡大を後押しする戦略的インフラです。三井住友銀行は、その中でもトップクラスのデジタル推進力とスピード感を兼ね備えており、急成長を目指す組織にとって極めて頼もしいパートナーとなり得ます。
審査を確実に突破するためには、小手先のテクニックではなく、自社の事業実態を透明性高く開示し、資金の出所と使途を論理的に説明する誠実な準備が欠かせません。自社のビジネスステージや月々の取引量を冷静に見つめ直した上で、ネット専業銀行との使い分けや段階的なメインバンクシフトを実行していくことが、盤石な財務基盤を築くための最も賢明なアプローチです。 (出典: 三井 住友 銀行 法人(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。