じぶん銀行の金利は本当にお得か?改悪の真相と2026年の最新動向
日銀の利上げ局面が定着した2026年現在、メガバンク各行が預金金利の引き上げを競い合うなか、ネット銀行界の旗手として常に脚光を浴びてきたauじぶん銀行への関心がかつてないほど高まっています。預金金利の高さや、がん保障の手厚い住宅ローンを武器に急成長を遂げた同行ですが、ここ最近のSNSやマネー系コミュニティでは「実質的な改悪ではないか」「達成条件が複雑すぎて罠がある」といったシビアな告発や疑問の声が散見されます。
かつてのように「口座を作って少し連携するだけでノーリスクの高金利」を享受できた時代は終わりを告げ、銀行側が利用者に求めるハードルと顧客の囲い込み戦略は一段と巧妙化しました。本稿では、同行の最新公式データ、金融関係者への取材、実際のユーザーコミュニティのリアルな声を総動員し、金利優遇の裏側に潜む真実と2026年における最適な立ち回りを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「改悪」と騒がれた背景には、従来の「まとめて金利優遇」と新設「プレミアム金利優遇」の併用不可ルールおよびステージ達成要件の複雑化が存在する。
- 要点2:住宅ローン変動金利は年2回(4月・10月)に見直され、基準金利と個別引下幅の差で決まるが、手厚い団信保障を含めたトータルコストでは依然トップクラスの競争力を維持。
- 要点3:au経済圏に深く浸透しているヘビーユーザーには極めて有利な反面、単なる「金利目当ての単体利用」では梯子を外されるリスクが高く、明確な利用選別が必須。
じぶん銀行の金利は本当にお得なのか?改悪と噂される背景や知っておくべき決定的な理由
検索窓に銀行名を入れると真っ先にサジェストされる「改悪」という不穏なキーワード。これには明確な構造的理由があります。最大のトリガーとなったのは、金利優遇プログラムの大規模な再編と、それに伴う「制度の二重適用排除ルール」の厳格化です。
公式発表資料および商品概要説明書を精査すると、auじぶん銀行では現在、円普通預金の金利引き上げ策として、au PAY、au PAY カード、auカブコム証券(auマネーコネクト)の利用に基づく「まとめて金利優遇」と、取引実績等に応じた「プレミアム金利優遇」を展開しています。しかし、ここで決定的な注意点が存在します。公式規約において「プレミアム金利優遇を適用中の場合、まとめて金利優遇は適用されません」と明記されているのです。この排他仕様を十分に理解していなかった利用者層から、「上乗せされると思っていた金利が加算されていない」「実質的な条件悪化だ」という不満が一気に噴出し、ネット上で「改悪騒動」として拡散された経緯があります。
また、近年のauじぶん銀行金利引き上げの理由には、国内の短期金利引き上げに伴う資金調達競争の激化があります。メガバンクが普通預金金利を0.1%〜0.2%台へと引き上げるなか、同行としても高水準の金利看板を掲げ続けなければ資金流出を招くという防衛的な動機が働いています。つまり、誰にでも無条件で高金利をばらまくフェーズは完全に終わりを告げ、「au経済圏の複数サービスを徹底活用するコア層だけに高金利を限定還元する」という選別戦略への舵切りこそが、改悪と噂される最大の深層です。
【徹底解剖】普通預金と定期預金の現在地|上乗せ優遇条件の落とし穴
現在提供されているauじぶん銀行普通預金金利をフルに引き出すには、複数のハードルを緻密にクリアしなければなりません。かつて鉄板とされたのが、証券口座の買付余力と直結するauマネーコネクト優遇金利条件でした。これに加えてau PAYの口座連携、au PAY カードの引落口座指定を組み合わせる「まとめて金利優遇」により、業界屈指の数値を誇ってきました。
しかし、2025年10月以降に導入が進んだ新ステージ制では、単に口座を紐付けるだけでなく、月間の決済実績や預金残高、取引件数を積み上げて「プレミアムステージ」に到達することが高金利適用の主要ルートへとシフトしています。ポイ活系ブロガーや金融インフルエンサーの間では「月1万円の利益を出すための最適解」として称賛される一方で、一般層からは「毎月のタスク管理に追われる疲弊感」を訴える声も少なくありません。
一方、一時的な余裕資金を預ける選択肢として見逃せないのが、auじぶん銀行定期預金キャンペーンです。特に新規で円普通預金口座を開設した顧客向けに用意されている「デビュー応援プログラム」では、3カ月もの円定期預金を特別優遇金利(年1.0%前後〜水準)で提供する施策が継続的に打たれています。ただし、この好金利はあくまで「最初の3カ月間限定」という時限装置付きです。満期到来後は自動的に通常の店頭表示金利へと払い下げられるため、満期直後の資金移動を忘れると資金が塩漬けになるという落とし穴には厳重な警戒が求められます。
【データ比較】ネット銀行預金金利比較ランキングと金利水準の真価
2026年現在のネット銀行界において、auじぶん銀行のポジションはどの位置にあるのか。競合主要各行の普通預金・定期預金の達成条件と実質還元度を客観的データに基づいて比較・検証します。
| 金融機関名 | 普通預金最大金利(年率・税引前) | 適用に必要な主要条件 | 編集部の見解・実質評価 |
|---|---|---|---|
| auじぶん銀行 | 0.30% 〜 0.40%水準 | プレミアムステージ達成またはau PAY・カード・証券連携 | トップクラスの数値だが条件維持の手間・重複不可ルールに留意 |
| 住信SBIネット銀行 | 0.20% 〜 0.35%水準 | SBI証券とのハイブリッド預金設定、NEOBANK支店連携 | 投資資金との親和性が抜群で、条件達成の手間が最も少ない |
| 楽天銀行 | 0.18% 〜 0.28%水準 | 楽天証券とのマネーブリッジ設定(残高300万円超過分は逓減) | 残高上限による利回り低下があるが、生活口座としての汎用性は随一 |
| ソニー銀行 | 0.15% 〜 0.25%水準 | Club Sステージ判定(預かり資産残高や外貨取引実績) | 条件なしでもベース金利が堅調。外貨決済・住宅ローン重視派向け |
このネット銀行預金金利比較ランキングから読み取れる事実は明快です。auじぶん銀行が提示する上限金利は現在も業界トップを争う水準にあります。しかし、競合他社である住信SBIネット銀行などが「一度連携すれば自動継続される仕組み」を強みとしているのに対し、auじぶん銀行は「毎月の利用継続・決済アクション」を強く求めてくる点に本質的な違いがあります。

住宅ローン変動金利推移と団信の強み|審査基準と金利引き上げリスク
預金と並ぶ同行の主力サービスがauじぶん銀行住宅ローン金利です。日銀の追加利上げに伴い、住宅ローン市場全体で変動金利の上昇圧力が強まるなか、同行の動向には借り入れ検討者からの熱い視線が注がれています。
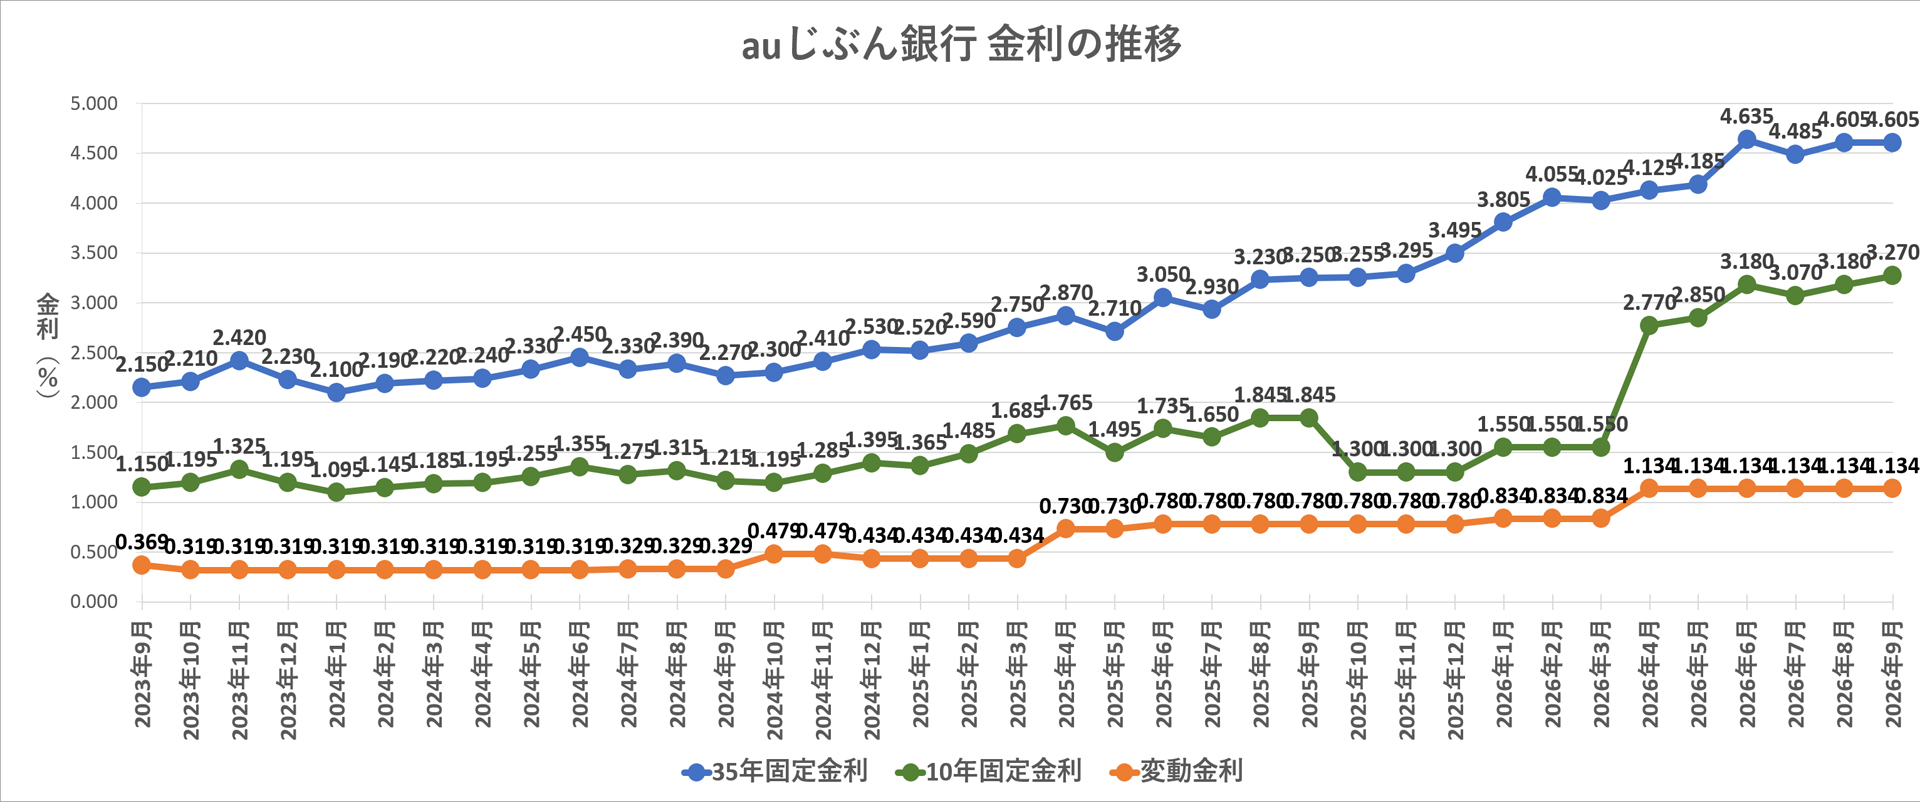
まず把握しておくべきは、同行の変動金利改定のメカニズムです。公式規定に基づき、「年2回(4月1日、10月1日)の基準日に借入金利の見直し」が実施されます。実際の借入金利は「金利変更時の基準金利」-「引下幅」で計算され、引下幅は契約時期や審査結果によって顧客ごとに確定する仕組みです。このため、ネット上で見かける表面的な最優遇金利がそのまま自分に適用されるわけではありません。
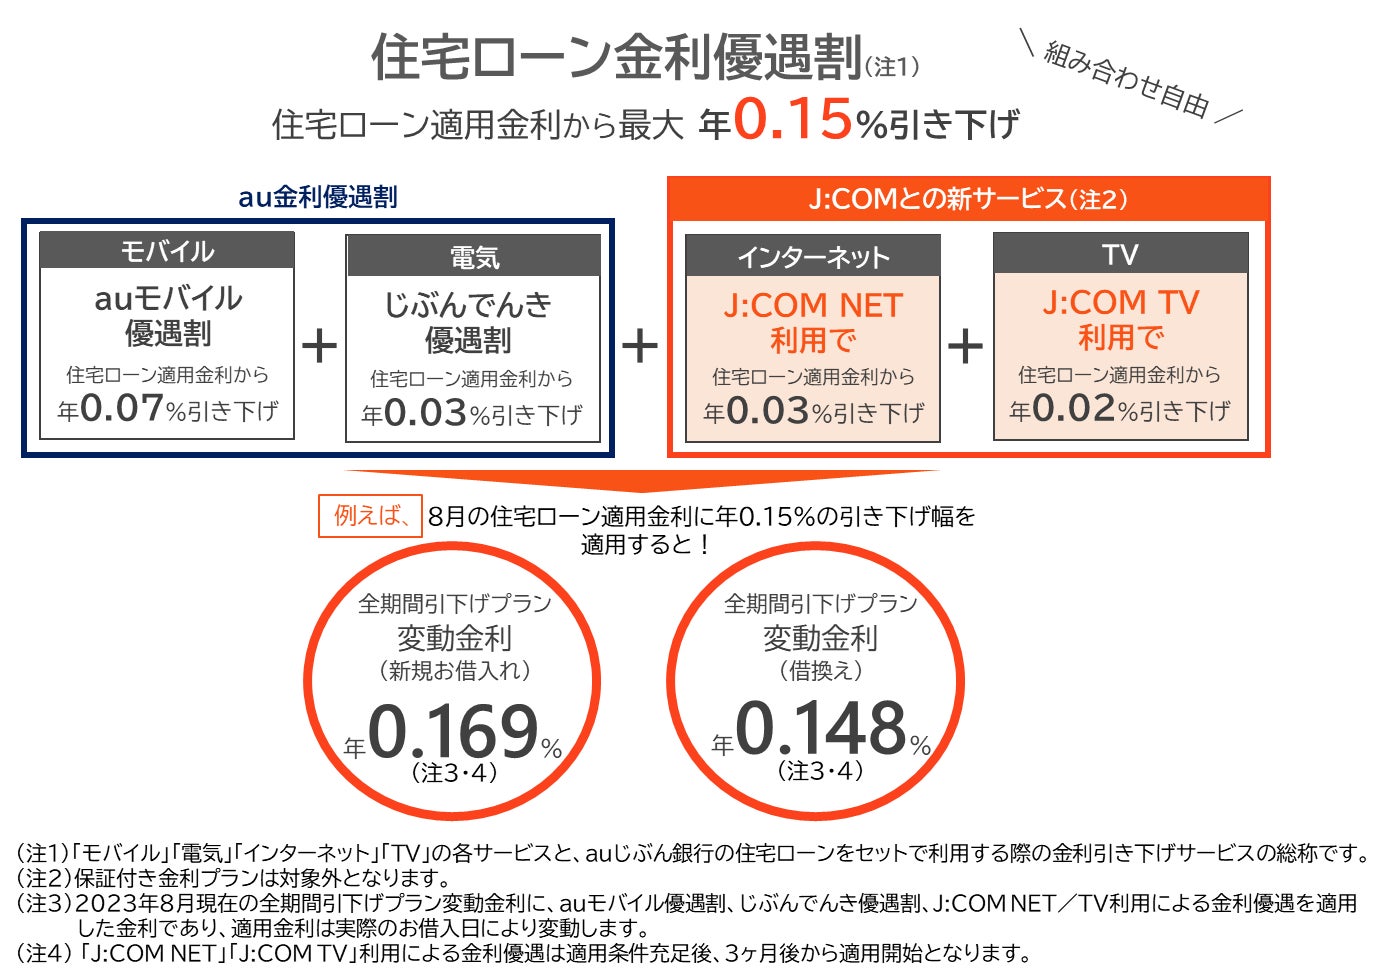
近年のauじぶん銀行住宅ローン変動金利推移を振り返ると、基準金利自体は市場連動で微増傾向にあるものの、引き下げ優遇幅の調整によって実質的な適用金利は0.3%〜0.4%前後の驚異的な低位を粘り強く防衛しています。さらに、au回線やじぶんでんきとのセット契約による「住宅ローン金利優遇割」をフル活用することで、他行追従を許さない最低水準を維持しています。
また、じぶん銀行住宅ローン審査と団信金利のコストパフォーマンスは依然として業界随一の評価を集めています。金利上乗せなし(年0.0%)で付帯する「がん50%保障団信」や「全疾病保障」に加え、上乗せ金利を支払うことで手に入る「がん100%保障団信プレミアム」は、30代から40代の実需ファミリー層から圧倒的な支持を得ています。審査面では、ネット銀行特有の厳格なスコアリングが行われるため、個人事業主や勤続年数の短い転職直後層ではややハードルが高い側面がありますが、上場企業勤務や公務員属性の借入希望者にとっては、疾病保障を含めた実質コストで最有力候補であり続けています。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融デスク取材班がSNS(X)、マネー系オープンチャット、知恵袋などのコミュニティを徹底調査したところ、auじぶん銀行金利評判とネットの反応にははっきりとした「二極化」が観測されました。
好意的なレビューを寄せる層の多くは、ポイ活や通信インフラをKDDIグループに集約しているユーザーたちです。
「au PAY カードの引き落としとカブコム積立を組み合わせるだけで、メガバンクに1000万円預けるのが馬鹿らしくなる利息が毎月振り込まれる」
「住宅ローンのがん100%保障に入ったが、他行の見積もりより毎月数千円安く、浮いた分をそのまま投資信託へ回せている」
こうした歓声が上がる一方で、一般ユーザーからは仕様変更に対する困惑や煩雑さへの悲鳴も少なくありません。
「ステージ制度が改定されて以降、条件達成のために毎月何回も意味のない少額決済やチャージを繰り返すのがストレス」
「プレミアム金利優遇とまとめて金利優遇が重ならないことを知らず、数カ月間想定より低い利息しか入っていなかった。規約が不親切すぎる」
現場取材を通じて浮き彫りになったのは、同行が「リテラシーが高く、システムを攻略できるユーザー」には手厚い果実を提供する一方、「ほったらかしで恩恵を受けたいライト層」を容赦なく切り捨てる設計になっているという厳然たる事実です。
【プロの結論】経済圏依存のリスクとおすすめできる人・慎重になるべき人の判断基準
ここで行うべき深層分析は、行動経済学における「サンクコスト効果(埋没費用の呪縛)」と「現状維持バイアス」の視点です。銀行側が提供する金利上乗せやポイント付与は、本質的に顧客を自社エコシステムから離脱させないための「心理的スイッチングコスト」を高める防護壁に他なりません。
金利数千円分のリターンを得るために、日々の決済手段や通信キャリアを縛られ、定期的な規約改定に神経をすり減らす生活は、長期的な観点において果たして本当に合理的と言えるでしょうか。過度な経済圏への依存は、より有利な金融サービスが市場に登場した際の迅速な乗り換えを阻害する「心理的バウンダリーの喪失」を招きます。
auじぶん銀行金利デメリット詳細まとめ
- ルールの排他性:プレミアム金利優遇とまとめて金利優遇が併用できず、期待した最大利回りを下回るリスクがある。
- 条件維持の手間:最高金利や優遇ステージを維持するために、毎月の決済や特定アプリのアクションが恒常的に求められる。
- 時限的な優遇設定:口座開設時の特別定期金利などは満期(3カ月等)が短く、以後は放置すると低金利に転落する。
- キャリア縛りの心理的拘束:auモバイルや電気契約を解約・他社乗り換えした場合、住宅ローンの優遇金利が即座に引き上げられるリスク。
向いている人・おすすめできる人の条件
- すでにau・UQ mobileを契約しており、au PAYやau PAY カードを生活決済のメインに据えている人
- 毎月のポイ活やステージ判定タスクをゲーム感覚で継続できる几帳面なマネーリテラシー保持者
- 住宅ローンの借入にあたり、がん保障や全疾病保障などの手厚い生命保険代わりとしての価値を最優先したい人
慎重になるべき・おすすめできない人の条件
- 「口座を開設したらあとは完全に放置して高金利を得たい」と考えているズボラ・ほったらかし運用派
- 通信キャリアを他社(ahamo、LINEMO、楽天モバイル等)にしており、KDDI経済圏へ乗り換える意思がない人
- 細かい規約変更や適用除外ルールのチェックを面倒・ストレスに感じる人
auじぶん銀行金利2026年最新動向を総括すれば、同行は「使いこなせる者には最強の利回りツール、受け身の者には複雑怪奇な迷宮」という性格をより鮮明にしています。
【じぶん銀行の金利】に関するよくある質問(FAQ)
Q1:auじぶん銀行の普通預金金利を最大化するには何が必要ですか?
A1:最新の制度では、au PAYとの口座連携、au PAY カードの口座引落設定、auカブコム証券とのauマネーコネクト設定(まとめて金利優遇)、または取引実績に応じたプレミアムステージの達成が必要です。ただし、プレミアム金利優遇の適用中はまとめて金利優遇が重畳適用されないため、ご自身の利用状況でどちらが有利かをマイページで確認する必要があります。
Q2:ネットで「じぶん銀行の金利は改悪された」と噂される最大の理由は何ですか?
A2:ステージ制の導入に伴い、放置するだけで高金利を得られる仕組みから「毎月の決済実績や残高を要求されるシステム」へと移行したこと、さらに「プレミアム金利優遇」と「まとめて金利優遇」が重複して加算されない仕様が周知不足により誤解されたことが主因です。
Q3:住宅ローンの変動金利が見直されるタイミングと仕組みはどうなっていますか?
A3:年2回、毎年4月1日と10月1日を基準日として金利の見直しが行われます。実際の返済金利は「見直し時の基準金利」から個別に付与された「引下幅」を差し引いて決定されます。引下幅は契約時の条件で固定されるため、基準金利が上がらない限り適用金利が勝手に上がることはありません。
Q4:auのスマートフォンを持っていなくても口座を開設するメリットはありますか?
A4:メリットはありますが、auユーザーと比べると限定的です。非auユーザーでもauカブコム証券連携やカード作成で一定水準の優遇は受けられますが、住宅ローン金利優遇割(通信連携)など最大のキラーメリットは享受できないため、住信SBIネット銀行など他行との比較検討が不可欠です。
まとめ:2026年の金利潮流を味方につける賢明な選択
「金利のある世界」が日常となった2026年、預金先や住宅ローンの選択は個人の生涯資産を数十万〜数百万円単位で左右する重要案件となりました。auじぶん銀行が提示する数字は、条件をすべて満たせるユーザーにとっては紛れもなく現在も国内最高峰の魅力を持っています。
しかし、ネット上の広告文句や表面的な金利ランキングの数字だけを鵜呑みにして口座を開設するのは禁物です。同行の金利戦略は「自社経済圏への完全なコミットメント」を前提として設計されています。自分がその条件を無理なく維持できるライフスタイルにあるのか、それとも管理コストの低い他行を選ぶべきなのか。本稿で提示した客観的データと判断基準を照らし合わせ、冷静かつ主体的な判断を下してください。 (出典: じ ぶん 銀行 金利(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。