ソフトバンクまとめて支払いに身に覚えのない請求?原因と返金防衛術
毎月の携帯電話料金を確認した瞬間、見慣れない「ソフトバンクまとめて支払い」の項目に数千円から数万円の請求が計上されているのを目にして、血の気が引くような思いをした経験を持つ人は少なくありません。クレジットカード番号を直接入力した記憶がないにもかかわらず、なぜスマートフォンの利用料金に合算されて引き落とされてしまうのか。そこには利便性の高いキャリア決済ならではの構造的な死角が潜んでいます。
2026年現在、スマホ決済の日常化と巧妙化するオンライン犯罪が複雑に絡み合い、身に覚えのない請求をめぐるトラブルは後を絶ちません。単なるサブスクリプションの解約忘れから、組織的なサイバー犯罪によるアカウント乗っ取り、さらには家庭内での意図せぬ課金まで、その背景にある要因は多岐にわたります。突然の請求に直面したとき、パニックに陥ることなく損失を食い止めるための調査知見と具体的な対応手順を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ソフトバンクまとめて支払いの身に覚えのない請求」は、フィッシング詐欺による不正利用、Apple/Googleの定期購入の解約忘れ、家族による無断決済の主に3系統に分類される。
- 要点2:ソフトバンクは回収代行の位置づけであるため、原則として購入元(Apple、Google、コンテンツ事業者)への異議申し立てが最優先となり、初動の連絡先を誤ると返金対応が難航する。
- 要点3:被害拡大を即座に防ぐためには、My SoftBank上での利用限度額の引き下げや「使いすぎ防止パスワード」の設定、キャリア決済自体の利用制限が決定打となる。
【真相解明】ソフトバンクまとめて支払いの覚えがない請求は詐欺か?疑われる4大原因
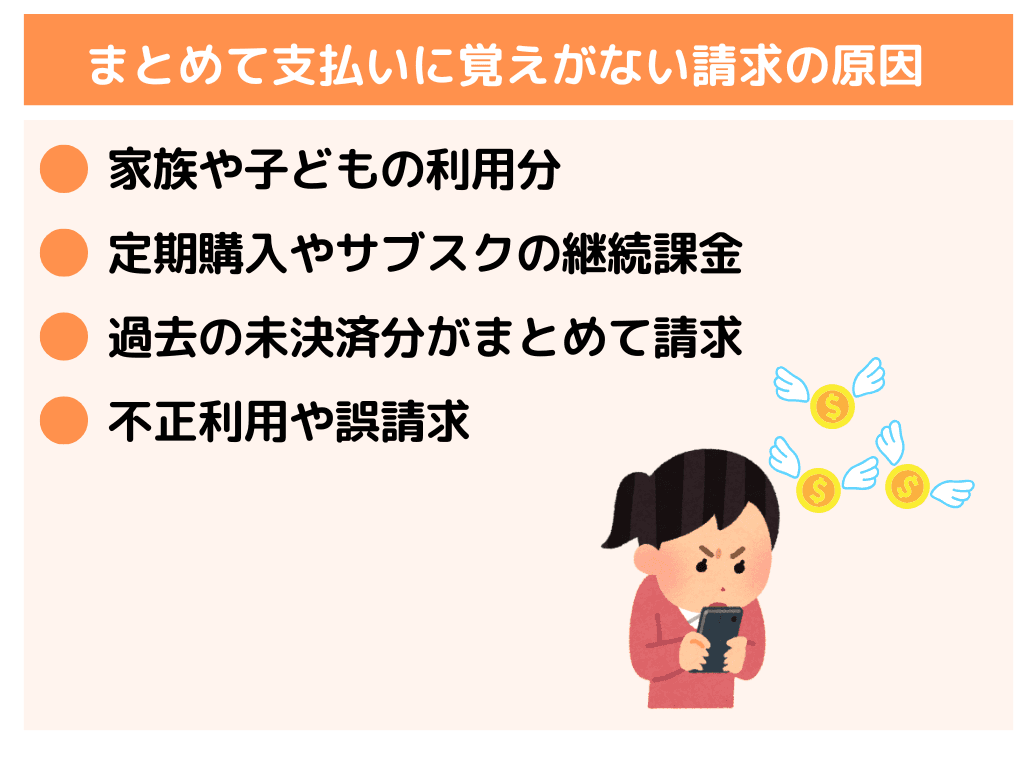
「全く利用した覚えがないのに、毎月決まった日に引き落とされている」「夜中に突然数万円単位の決済通知が届いた」という相談が、消費生活センターやオンラインコミュニティに数多く寄せられています。ソフトバンクまとめて支払いは、暗証番号や生体認証などを介して手軽にショッピングやデジタルコンテンツの代金を携帯料金と合算できる便利な仕組みですが、この手軽さこそがトラブルの温床となります。疑われる主な要因は以下の4点に集約されます。
第1に疑うべきは、巧妙化するソフトバンク フィッシング詐欺の手口に引っかかり、SoftBank IDや認証情報を第三者に盗まれる「アカウント乗っ取り」です。「お支払い方法の再確認が必要です」「未納料金があります」といった偽SMS(スミッシング)のURLを踏み、ログイン情報を入力してしまった結果、悪意ある第三者が勝手にキャリア決済枠を使ってギフトコードや高額デジタルコンテンツを購入する事例が多発しています。これがキャリア決済 乗っ取りの理由として最も危険かつ緊急性の高いケースです。
第2に、極めて相談件数が多いのがApple ID 課金 覚えがないというケースや、Google Play 定期購入 解約忘れによる自動更新です。アプリの初回無料トライアルに登録したまま解約手続きを行わなかった場合、期間終了後に自動的に有料プランへ移行し、ソフトバンクまとめて支払いで決済され続けます。請求明細に「iTunes Store」や「Google」と記載されている場合、その大半は過去に自ら登録したサブスクリプションの課金が継続している状態です。
第3の原因として見過ごせないのが、子どもや配偶者など家族による無断利用です。親のスマートフォンを貸してソーシャルゲームを遊ばせていた際、画面に表示された課金ボタンを子どもが無自覚にタップし、パスワード入力や生体認証のスキップ設定によって決済が完了してしまう事故です。家庭内トラブルとして表面化しにくいため、数カ月間にわたって数十万円が課金されて初めて発覚する深刻な事態も珍しくありません。
第4に、古い端末や他社の決済サービスに紐付けられたままの支払い情報が意図せず引き落とされているパターンです。機種変更前の旧端末でログインしたままのアプリ、あるいは家族と共有しているタブレット端末の決済設定が親回線に接続されており、見知らぬサービス名で引き落とされるケースが存在します。
【データ比較】覚えのない請求パターンの特徴と被害判別チャート
身に覚えのない請求が発生した際、それが「サイバー犯罪による不正被害」なのか「自身の管理不備」なのかを瞬時に見極めることが、迅速な事後対応の成否を分けます。代表的な被害パターンごとの特徴と、返金可能性の相場を一覧表に整理しました。
| 請求パターン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| Apple/Google定期購入の更新 | 月額500円〜1,500円程度が毎月同一日に発生。利用明細に「APPLE COM BILL」等と記載 | 購入後14日〜30日以内であればプラットフォーム側の規定により初回返金申請が通りやすい | 最も発生頻度が高い。契約主の確認不足とみなされるため、数カ月放置すると返金不可のリスク大 |
| フィッシング詐欺・乗っ取り | 1万円〜上限額(最大10万円)まで短時間に連続決済。電子ギフトやゲーム内通貨が標的 | 警察への被害届提出および携帯キャリアの審査を経て、不正が立証されれば全額補償の対象 | 金銭的被害が最も甚大。発覚直後の回線停止とパスワード変更など分刻みの初動対応が必須 |
| 未成年(家族)による無断課金 | 数千円〜数十万円。長期休暇中や深夜帯に集中し、ガチャ課金等で少額が積み重なる傾向 | 民法上の「未成年者取消権」の行使により返金交渉可能だが、親のアカウント共有時は難航 | 親の管理責任を問われるケースが多く、ゲーム会社側の対応も個別判断。事前防止が鉄則 |
| 過去のWeb有料会員サービス | 月額330円〜1,100円程度。動画配信、ファンクラブ、着うた等の旧サイトが継続課金 | 過去に遡っての返金は原則不可。当月以降の解約手続きのみ受付となるのが通例 | 長年気づかず支払っている層が多い。My SoftBankからの定期的な「ご登録中サービス」点検が急務 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板を調査すると、ソフトバンクまとめて支払い 不正請求 ネットの反応には、被害発覚時の混乱と解決までのやり場のない怒りが克明に記録されています。
「朝起きてスマホを見たら、午前3時に1万円の決済完了メールが5通連続で届いていた。身に覚えがなさすぎて手が震えた」「ソフトバンクのショップに駆け込んだら『ここでは決済の詳細がわからないのでAppleに聞いてくれ』とたらい回しにされた」といった声は、被害者が直面する典型的な実態を物語っています。
取材現場で浮き彫りになるのは、ユーザーと通信事業者・決済代行会社との間にある「認識の断絶」です。被害に遭ったユーザーは「携帯料金として請求されているのだから、ソフトバンクがすぐに止めて返金してくれるはずだ」と期待します。しかし、通信キャリアの現場担当者は「キャリア決済はあくまで代金の回収を代行している窓口に過ぎず、決済の正当性を判断し取引をキャンセルできるのは商品を販売した事業者側である」という法的・契約上の壁に縛られています。
この認識のギャップが、被害者に「たらい回しにされた」という強い不信感を抱かせる原因となっています。知恵袋などのQ&Aコミュニティでも、「ソフトバンクに電話しても返金できないと言われたがどうすればいいか」という切実な投稿が後を絶ちません。感情的な抗議に終始するのではなく、システム上の力関係と責任の所在を正確に把握した上で適切な交渉ルートを選ぶことが、事態解決への唯一の近道です。
一般に知られていない盲点とネットの誤解|返金対応の境界線
ネット上には「キャリア決済で不正利用されたら携帯会社が100%返金してくれる」という楽観的な情報が散見されますが、これは半分正しく、半分は誤解です。ソフトバンクまとめて支払い 返金対応の実態は、発生原因によって厳格に線引きされています。
まず、フィッシング詐欺や第三者による不正アクセスによって発生したソフトバンクまとめて支払い 不正利用の場合、被害届の受理番号を警察から取得し、ソフトバンク所定の不正利用被害補償申請を行うことで、審査の上で支払いが免除されたり補償金が支払われたりする救済措置が整備されています。ただし、これには「二要素認証を意図的に無効化していなかったか」「SMSで届いたセキュリティコードを自ら第三者に教えていないか」といった過失割合の審査が伴います。重大な過失が認められた場合、補償が減額または却下されるリスクは否定できません。
一方、契約者自身の過失による「解約忘れ」や「家族による課金」は、キャリアの補償対象外です。この場合、返金の可否はAppleやGoogle、あるいは加盟店側の規約に委ねられます。たとえばAppleの場合、Web上の「reportaproblem.apple.com」から返金リクエストを送信できますが、承認されるかどうかは利用規約とAI審査に依存し、複数回繰り返された課金やゲーム内ですでに消費されたアイテムについては却下される確率が跳ね上がります。
「請求が確定する前なら携帯キャリア側でキャンセルできる」という噂も誤りです。一度加盟店からソフトバンクの決済サーバーへ承認番号が送られた取引は、販売元からの売上取消データが届かない限り、携帯電話会社の一存で請求から除外することはできません。「まずどこに連絡すべきか」の初動手順を間違えないことが肝要です。
【今すぐできる緊急対処法】被害拡大を防ぐMy SoftBank設定と問い合わせ先
もし身に覚えのない請求に気づいたら、1分1秒を争う防衛措置が必要です。被害の拡大を物理的に遮断するための手順と、正しい身に覚えのない請求 問い合わせ先を整理しました。
ステップ1:My SoftBankで明細を特定し、利用枠を遮断する
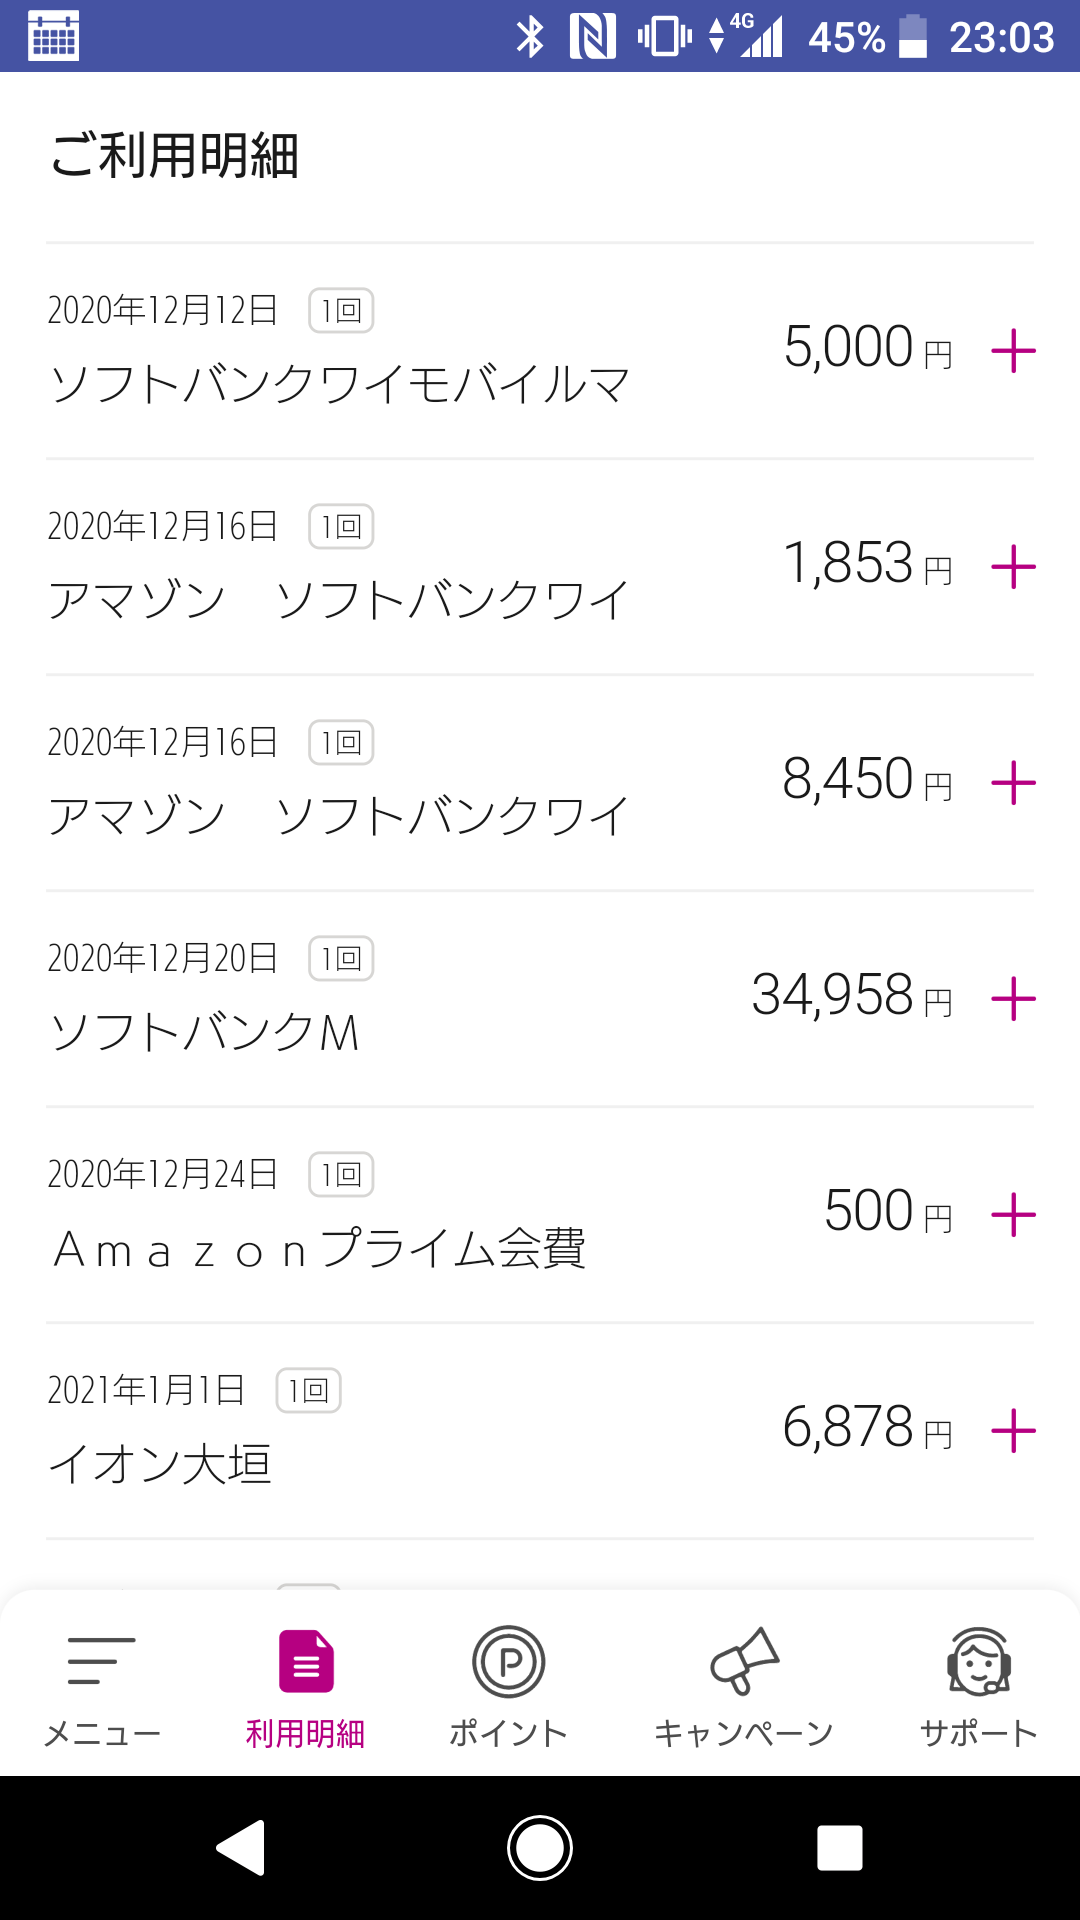
まずは正確な現状把握です。ブラウザまたはアプリからMy SoftBank 請求明細確認へアクセスし、「ソフトバンクまとめて支払い」の利用履歴を開きます。そこには決済日時、利用先(加盟店名)、金額が一覧表示されます。
確認と同時に、即座に講じるべきがソフトバンクまとめて支払い 利用制限設定です。My SoftBank内の設定メニューから、利用可能額(限度額)を最低限度(可能であれば0円、または1,000円単位)まで引き下げます。限度額を極小化しておけば、万が一アカウントが不正アクセスを受けていても、それ以上の追加決済を物理的に防ぐことができます。
あわせて、決済時に追加の認証を要求するソフトバンクまとめて支払い 使いすぎ防止パスワードを設定してください。これにより、同一端末内であってもパスワードを知らない家族による無断課金や、バックグラウンドでの不正な自動決済を確実にブロックできます。
ステップ2:決済経路に応じた窓口へ連絡する
利用明細に記載された利用先ごとに、連絡先を切り替えます。
【明細が「Apple」「iTunes」の場合】
Appleサポート(Webサイトまたはサポートアプリ)へ連絡し、注文番号を伝えて「身に覚えのない請求」として調査と返金を依頼します。
【明細が「Google Play」の場合】
Google Playのヘルプセンターから「心当たりのない請求の報告」フォームを送信し、異議申し立てを行います。
【明細に心当たりのない一般事業者名・ギフト券購入がある場合】
フィッシング詐欺によるアカウント乗っ取りの疑いが極めて高いため、直ちにソフトバンクのカスタマーサポート(総合案内:157、または不正利用専用窓口)へ連絡し、回線の一時停止やSoftBank IDの利用凍結を要請してください。同時に、最寄りの警察署または都道府県警察のサイバー犯罪相談窓口(#9110)へ相談し、被害届の提出を進める必要があります。
【2026年最新】キャリア決済の脆弱性を突く手口とサイバー心理学の罠
現代のサイバー犯罪は、システムの技術的な欠陥を突くものから、人間の認知の歪みや心理的油断を突く「ソーシャルエンジニアリング」へと完全にシフトしています。2026年最新 ソフトバンク 不正利用対策を講じる上で、攻撃者が仕掛ける心理的トラップのメカニズムを理解しておくことは不可欠です。
フィッシング詐欺グループは、「緊急性」「不安」「権威性」の3要素を巧みに操ります。「【重要】通信サービス停止予告」「宅配便の不在通知」「不正ログイン検知」といった文面で焦りを生じさせ、反射的にリンクをタップさせます。偽のログイン画面にSoftBank IDとパスワードを入力させた直後、SMSに届く二要素認証コードまでもリアルタイムで詐取する「中間者攻撃(AiTM)」が標準的な手口として定着しています。「二段階認証があるから安全」という過去の常識は、もはや通用しません。
家族間における心理的バウンダリー(境界線)の崩壊と課金リスク
家庭内における子どもの無断課金トラブルの根底には、デジタルデバイスの管理における「心理的バウンダリー(境界線)」の曖昧さが存在します。親が「動画を見せるだけだから」「少しゲームをさせるだけだから」と無防備に認証済みの端末を子どもに手渡す行為は、境界線が消失した共依存的なデジタル利用環境を作り出します。子ども側には「金銭を消費している」というリアリティが一切なく、ボタンを押すとゲームが進むという快感報酬ループに没頭してしまいます。これは子どものモラルの問題ではなく、生体認証やパスワードという明確な境界線を設定しなかった親の環境設計の問題です。
【プロの結論】キャリア決済に向いている人・慎重になるべき人の判断基準
キャリア決済は、クレジットカードを持たない若年層や、カード情報を個別のWebサイトに登録したくない層にとって極めて有用なインフラです。しかし、リスク管理の観点から見れば、すべての人に無条件で推奨できる仕組みではありません。
【利用を継続しても安全な人の条件】 毎月の利用明細をオンラインで定期的に確認する習慣があり、SoftBank IDに堅牢なパスフレーズと最新の生体認証を設定している人。また、使いすぎ防止パスワードを活用し、自身の利用限度額を必要最小限(例:月額1万円以内)に自己制限できている人であれば、キャリア決済の利便性を安全に享受できます。
【今すぐ利用を停止または制限すべき人の条件】 携帯料金を口座振替やカードの自動引き落としに任せきりで、内訳明細を数カ月以上確認していない人。スマートフォンの画面ロックを解除した状態で子どもや他人に貸し出す頻度が高い人。そして、少しでも不審なSMSやリンクに対して「とりあえず開いてしまう」傾向がある人は、重大な不正請求被害に巻き込まれるリスクが極めて高いため、My SoftBankから「まとめて支払い」の限度額を0円に設定し、機能を無効化しておくことが最善の自己防衛策となります。
【ソフトバンクまとめて支払い 覚えがない】に関するよくある質問(FAQ)
Q1:ソフトバンクまとめて支払いで身に覚えのない請求を見つけたら、最初に何をすべきですか?
A1:最優先で行うべきは「被害の拡大防止」です。直ちにMy SoftBankへログインし、「まとめて支払い」の利用限度額を0円または最低額に変更するか、利用制限を設定してください。その上で、明細に記載された事業者名(Apple、Google、一般加盟店など)を確認し、購入元へ異議申し立てと調査依頼を行います。第三者による乗っ取りが疑われる場合は、SoftBank IDのパスワード変更と携帯キャリアへの緊急連絡を並行して行ってください。
Q2:フィッシング詐欺に遭って勝手に課金された場合、支払ったお金は返金されますか?
A2:第三者による明らかな不正利用と認められ、所定の手続き(警察への被害届提出、キャリアへの不正利用申告)を行った場合、ソフトバンクの補償規定に基づき被害額が免除または返金される仕組みが用意されています。ただし、契約者本人に重大な過失(他人に自らパスワードや認証コードを教えた等)があると判断された場合、補償の対象外となるケースもあるため、事実関係を正確に整理してカスタマーサポートへ相談することが重要です。
Q3:小学生の子どもが親のスマホで勝手にゲーム課金していました。返金は可能ですか?
A3:民法第5条に定められた「未成年者取消権」に基づき、親権者の同意を得ていない未成年の契約として取り消しを主張し、返金を求められる可能性があります。ただし、「親のアカウントやクレジットカード・キャリア決済を無断で使用した」「親の生年月日を偽って年齢認証を突破した」「スマホを暗証番号なしで自由に使える状態にしていた」などの場合、プラットフォーム側から「親の管理責任」を問われ、返金が拒否される事例も増えています。発覚後すぐに端末から決済情報を削除し、各プラットフォームのサポート窓口へ未成年による誤操作であることを詳細に申し立ててください。
まとめ:デジタル決済の死角を塞ぎ、安全な資産管理を徹底する
スマートフォンのキャリア決済は、財布を取り出す手間すら省いてくれる極めて洗練された決済体験を提供する反面、お金を使っているという実感を希薄化させ、不正アクセスの標的となった際のリスクを跳ね上げる二面性を抱えています。
「覚えのない請求」に直面した際の成否を分けるのは、感情的なパニックではなく、決済の仕組みを理解した論理的な初動対応です。利用明細の定期的な監視、厳格な限度額設定、そして家族間での明確なデバイス利用ルールの策定という3つの防壁を築くことこそが、巧妙化するサイバー脅威から自らの資産を守り抜く唯一の盾となります。 (出典: ソフトバンク まとめ て 支払い 覚え が ない(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。