アフラックのがん保険は不要?ネットの評判と落とし穴をプロが徹底検証
日本国内で「がん保険」という分野を切り拓き、圧倒的な知名度と保有契約件数を誇ってきたアフラック生命保険。しかし、情報感度の高い層を中心に「アフラックのがん保険はいらないのではないか」「他社商品と比較すると割高なのでは」といったシビアな意見が交わされる場面が増えています。
背景にあるのは、医療技術の飛躍的進歩に伴う治療スタイルの変化です。かつて主流だった長期入院は激減し、現在は外来通院や分子標的薬による治療が中心となりました。本記事では、主力商品『「生きる」を創るがん保険 寄りそう日々のお守り』の実態をはじめ、加入者のリアルな口コミ、給付金が支払われない盲点、解約返戻金の真相まで、客観的データと取材をもとに検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「不要論」の背景には、高額療養費制度による自己負担の上限と、入院日数の短期化・通院治療中心への医療シフトがある。
- 要点2:最新プランは通院治療を手厚くカバーする一方、特約の付加次第で他社ネット系生保より保険料が割高になる傾向がある。
- 要点3:90日間の免責期間や上皮内がんの条件など「支払われないケース」を正しく把握し、古い契約からの見直しは告知リスクを考慮して判断すべきである。
【実態検証】「アフラックのがん保険はいらない」と囁かれる3つの理由
ネット上のコミュニティやFPへの相談事例を紐解くと、アフラックのがん保険はいらない理由として主に3つの構造的要因が浮かび上がってきます。感情的な批判ではなく、制度や医療環境の変化に基づいた極めて合理的な指摘です。
第1の理由は、公的医療保険制度(高額療養費制度)の存在です。日本の健康保険制度では、一般的な現役世代(年収約370万〜約770万円)であれば、ひと月あたりの医療費自己負担限度額はおよそ8万円〜9万円程度に抑えられます。長期の通院治療であっても多数該当が適用されれば月額44,400円まで負担が軽減されるため、「貯蓄が数百万円あれば民間のがん保険は不要」と判断する生活者が増えているのが実情です。
第2の理由は、治療形態の変化と旧型プランのミスマッチです。厚生労働省の「患者調査」によると、悪性新生物(がん)の平均在院日数は年々短期化しており、直近のデータでは約16〜18日前後まで短縮されています。昭和から平成にかけて加入した古いアフラックの契約では「入院1日目から1万円」といった入院日額保障がメインになっており、現在主流である「外来での抗がん剤・放射線治療」に対して十分な給付が得られないケースが頻発しています。
第3の理由は、競合他社と比較した際のコストパフォーマンスです。後発のネット専業生保や中堅生保が低価格で合理的な商品を投入するなか、対面代理店網を維持するアフラックの基本プランは、特約を重ねるほど保険料が割高に感じられやすい構造になっています。これが消費者にアフラックのがん保険 デメリットとして強く意識される最大の要因です。

【口コミ検証】最新プラン『寄りそう日々のお守り』の評判と利用者のリアルな本音
アフラックが時代の変化に対応すべく刷新した主力商品『「生きる」を創るがん保険 寄りそう日々のお守り』について、実際の契約者や給付請求を経験した生活者の声はどうでしょうか。アフラック 寄りそう日々のお守り 口コミを分析すると、明確な明暗が分かれています。
ポジティブなアフラック がん保険 評判として目立つのは、「請求手続きの簡便さと入金の迅速さ」です。専用アプリやWebサイトから診断書や領収書の画像をアップロードするだけで、書類不備がなければ数営業日以内に給付金が着金するスピード感は、老舗ならではの事務処理能力の高さとして高く評価されています。また、知名度による心理的安心感や、全国にあるアフラック専門店「よくわかる!ほけん案内」で対面相談ができる安心感は、デジタル完結に不安を覚える層から圧倒的な支持を集めています。
一方で、SNSやQ&Aサイトで見られるネガティブな本音としては、「見積もり時の基本プランと、現場で勧められる充実プランの価格ギャップ」が挙げられます。通院治療や抗がん剤治療を手厚く保障しようと特約をフル装備すると、40代・50代での月額保険料が想定以上に膨らんでしまうという指摘が後を絶ちません。手厚い安心感を得られる半面、無駄を削ぎ落としてミニマムに備えたい層との間で評価の乖離が生じています。
【データ比較】2026年最新がん保険比較と保険料シミュレーション
実際に他社商品と比較した場合、アフラックの立ち位置はどうなっているのでしょうか。がん保険 おすすめ 比較 2026年最新データとして、同社主力商品と他社競合商品の保障内容・保険料水準を可視化しました。
| 項目 | アフラック(寄りそう日々のお守り) | 一般的な基準・ネット系競合他社 | 編集部の見解・評価 |
|---|---|---|---|
| 基本設計 | 治療給付金+診断給付金(モジュール型) | 一時金メインまたは治療費実費補償型 | ニーズに合わせて組み立てやすいが複雑化しやすい |
| 月額保険料相場 (40歳男性・終身払) | 約3,800円〜4,900円 (標準的な特約付加時) | 約2,500円〜3,500円 (最低限の保障に絞った場合) | 店舗サポート費用が含まれる分、ネット専業よりやや高め |
| 診断給付金の支払要件 | 初回診断確定時+複数回は条件あり(年1回限度) | 1年〜2年に1回無制限、または入院要件あり | 2回目以降の支払事由(治療継続か入院必須か)の確認が肝要 |
| 上皮内新生物の扱い | 同額保障(プラン選択による) | 同額保障または50%〜10%削減 | 上皮内がん同額支給を選択できる点は安心材料 |
| 相談・サポート体制 | 全国の専売店・代理店+オンライン | Web・チャット・コールセンター中心 | 対面での相談窓口を重視する層には大きな優位性 |
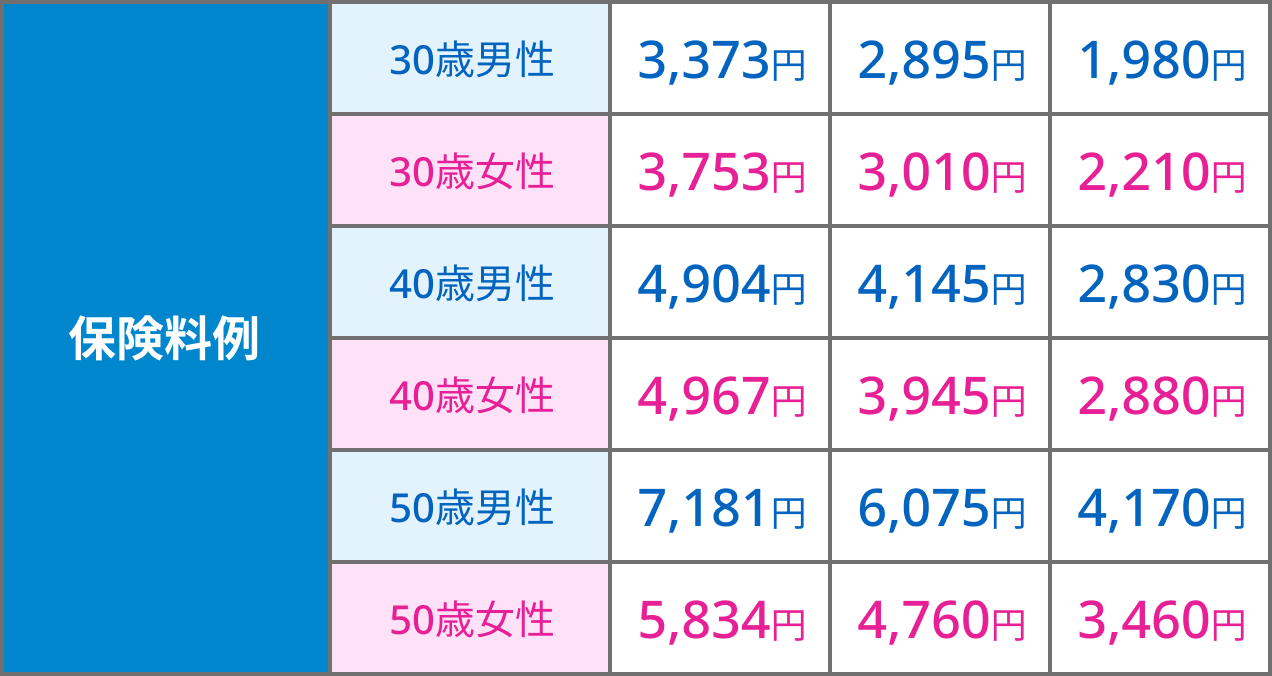
独自のアフラック がん保険 保険料 シミュレーションによると、30歳男性で一時金100万円・通院給付・先進医療特約をセットした場合、月額保険料は約2,200円前後からスタートしますが、40歳男性では約3,800円、50歳男性では約6,500円と年齢上昇カーブが急激になります。若年期に終身払いで固定するのか、それとも他社の割安な掛け捨て商品を選ぶのかが重要な分岐点となります。
噂の真偽を徹底検証|給付金が「支払われないケース」と解約返戻金の真相
ネットの相談窓口などで頻繁に投稿される「給付金を請求したのに出なかった」「お金を騙し取られた気分になった」という苦情。これらアフラック がん保険 支払われないケースの多くは、約款の規定と加入者の認識不足のズレから生じています。
最も典型的なトラブルが「責任開始期前の90日間免責(待ち期間)」です。がん保険は契約申込みおよび告知を行ってから90日間は保障が開始されません。この期間中にがんと診断確定された場合、契約自体が無効となり給付金は一切支払われません。体調に異変を感じてから慌てて加入しても間に合わない点は、厳格に周知されるべき原則です。
また、アフラック がん保険 診断給付金の2回目以降の受け取り条件にも注意が必要です。初回は「がんと診断されたこと」で支払われますが、2回目以降は「前回の給付から2年以上経過していること」「入院していること」などの条件が付帯しているプランがあり、通院のみの再発治療では対象外となるケースが存在します。さらに、アフラック 通院給付金 支払い条件についても、往年の商品では「入院後の通院」に限定されていたため、外来のみで完結する放射線治療などで保険金が下りずトラブルに発展した事例が多く見られます。
そして、解約時に「掛け金がまったく戻ってこない」と憤る声に対して、アフラック 解約 返戻金 真相を説明すると、現行の主流プランは「解約払戻金なし型(完全掛け捨て)」です。かつての積立型がん保険や養老保険の感覚で加入しているとギャップを感じますが、解約返戻金をゼロに抑えることで毎月の保険料を割安に設定しているのが現代のがん保険の標準構造です。
一般に知られていない盲点とネットの誤解|先進医療特約と乗り換えの注意点
契約者が最も見落としがちな落とし穴のひとつが、アフラック がん保険 先進医療特約の設計です。公的医療保険が適用されない重粒子線治療や陽子線治療(約300万円前後の自己負担)をカバーする不可欠な特約ですが、契約時期によって「10年更新型」と「終身型」が存在します。古い特約のまま放置していると、更新のたびに特約保険料が値上がりする可能性があり、他社の医療保険で先進医療特約を重複して契約してしまっている無駄も散見されます。
さらに危険なのが、営業員から勧められるがまま安易に行うアフラック がん保険 見直し 乗り換えです。古い契約から最新プランへ移行する際、以下のような致命的なリスクが潜んでいます。
第一に、「健康状態による告知義務違反」です。過去数年間に人間ドックで要再検査の指摘を受けていたり、持病の薬を服用していたりすると、乗り換え時の新契約を引き受け拒否される恐れがあります。第二に、「90日間の保障空白期間(無保険状態)」です。新旧契約の切り替え時期を誤ると、免責期間中に罹患した場合に保障が完全に途切れてしまいます。旧契約の終身入院日額給付が手厚い場合、安易な解約は取り返しのつかない損失につながります。

【プロの結論】心理的バイアスを脱却し「選ぶべき人・慎重になるべき人」の判断基準
行動経済学や家族社会学の知見から分析すると、日本人ががん保険に加入する背景には、強い「プロスペクト理論(損失回避バイアス)」が働いています。「2人に1人が生涯でがんに罹患する」という統計データのインパクトに煽られ、高額療養費制度や有給休暇、傷病手当金といった公的セーフティネットの防壁を冷静に試算しないまま、「入らないと家族に迷惑がかかる」という情動で契約してしまうケースが多々見られます。
保険の本質は「めったに起きないが、起きたら家計が破綻する巨大なリスク」をヘッジすることです。この冷徹な原則に基づき、アフラックのがん保険を選ぶべき人と慎重になるべき人のクライテリアを明確に提示します。
【アフラックのがん保険が向いている人】
第一に、「手元の流動資産(貯蓄)が100万円未満の若年層や単身世帯」です。罹患した初月にまとまった治療費や差額ベッド代、通院交通費を捻出できない場合、診断一時金の手当ては強力なライフラインになります。第二に、「持病があり、アフラックの引受基準緩和型プランでしか加入できない人」。第三に、「デジタルツールが苦手で、近隣の代理店窓口で対面サポートを受けながら給付請求を行いたいシニア層」にとっては、全国の拠点網が大きな安心価値を持ちます。
【加入や見直しに慎重になるべき人】
一方で、「すでに300万円〜500万円以上の生活防衛資金を確保している家計」は、がん保険の優先順位を落としても問題ありません。公的医療保険の自己負担限度額を貯蓄で十分に吸収できるためです。また、「徹底的にコストを追求し、ネット完結の手続きに抵抗がない現役世代」であれば、他社の割安な一時金特化型商品を検討した方が長期的な支出を数十万円単位で抑制できます。
【アフラック がん保険】に関するよくある質問(FAQ)
Q1:20年以上前に加入したアフラックの古い保険は今すぐ解約すべきですか?
A1:即座の解約は避けてください。古い保険は予定利率が高く、入院日額が無制限で支払われるなど現行商品にない強みを持っています。まずは現在の健康状態を確認し、足りない「外来治療特約」や「最新の先進医療特約」だけを中途付加(特約中途付加制度)できるか代理店に相談するのが賢明な手順です。
Q2:初期の「上皮内がん(上皮内新生物)」でも診断給付金は満額もらえますか?
A2:加入しているプランの約款により異なります。最新の『寄りそう日々のお守り』では悪性黒色腫などの悪性新生物と同額保障を選択できるプランが基本ですが、過去の旧型プランでは「給付割合が10%〜50%に減額される」または「対象外」となっている場合があります。保険証券の「悪性新生物診断給付金」の欄を必ず確認してください。
Q3:掛け捨てのがん保険を途中で解約した場合、本当にお金は1円も戻らないのですか?
A3:現行の「無解約払戻金型」で契約している場合、解約返戻金は原則ゼロ(またはごくわずかな端数)です。その代わり、貯蓄性を持たせないことで毎月の保険料が抑えられています。もし将来的な資産形成を兼ねたい場合は、がん保険ではなくNISAなどを活用した資産運用と掛け捨て保険を完全に切り離して管理することが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
がん治療は「入院して手術すれば終わり」という時代から、「働きながら長期間外来で薬物治療を継続する」時代へと完全にパラダイムシフトを遂げました。ブランドの安心感だけでアフラックを選ぶ時代は終わり、自分自身の貯蓄額、公的保障、そして現在の治療実態に即した保障設計がなされているかを厳格に見極める姿勢が求められています。
「周囲が入っているから」「昔から有名だから」という思考停止を脱し、一度ご自身の保険証券を取り出して給付条件を総点検してみてください。必要な保障を過不足なく精査することこそが、将来の家計と人生を確実に守る最大の防壁となります。 (出典: アフラック が ん 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。