三井住友海上GKクルマの保険の評判検証!ドラレコ特約の罠と高い理由
メガ損保の一角である三井住友海上が展開する主力商品「GK クルマの保険」。ディーラーや代理店で車を購入する際、営業担当者から強く勧められて契約した経験を持つドライバーは少なくありません。しかし、ネット上をリサーチすると「保険料が高すぎる」「ダイレクト型で十分」といったシビアな声が並ぶ一方で、「事故対応の安心感が段違いだった」という熱烈な支持も混在しており、評価は二極化しています。
年間数万円規模の固定費差が生じる自動車保険において、ブランドの知名度や担当者への義理だけで選び続けるのは大きなリスクを伴います。2026年現在の最新市場動向を踏まえ、独自通信機能を備えたドライブレコーダー特約の落とし穴から、代理店型特有のコスト構造の裏側まで、徹底的な現場取材と客観的データをもとにその実態を暴きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「GK クルマの保険」はダイレクト型に比べ年間保険料が約2万〜5万円割高だが、専任代理店と全国拠点が連動した示談交渉力に強みがある。
- 要点2:目玉のドラレコ特約(見守るクルマの保険)は月額約850円の固定コストや機器返却義務が伴い、万人向けとは言い切れない側面を持つ。
- 要点3:自力で事故対応や書類手続きを行う不安を解消したい層には適しているが、固定費削減を最優先するドライバーは慎重な比較が欠かせない。
【2026年最新検証】三井住友海上「GK クルマの保険」は本当におすすめか?
三井住友海上の主力自動車保険である「GK クルマの保険」は、手厚い補償と対面サービスを売りにする典型的な「代理店型」自動車保険です。多くの加入者がディーラーでの新車・中古車購入時や、職場・知人の代理店網を通じて加入しています。インターネットの普及によって格安なネット自動車保険が台頭するなか、本商品が依然として巨大なシェアを維持している背景には、単なる知名度以上の構造的要因が存在します。
ソーシャルメディアや口コミ掲示板におけるGKクルマの保険 評判 ネットの反応を精査すると、評価の分水嶺は極めて明瞭です。事故を経験したことがないドライバーからは「毎月の支払いが重すぎる」「ネット保険と補償内容はほぼ同じなのに差額が納得できない」という不満が噴出しています。一方で、実際に人身事故や複雑な過失割合が絡む物損事故に直面した加入者からは、「代理店の担当者が病院や相手方との折衝に動いてくれて精神的に救われた」「深夜の事故現場でも迅速な手配が行われた」といった高い評価が寄せられています。
つまり、平時におけるコストパフォーマンスを重視するのか、有事における人的サポートという「心理的防壁」にコストを払うのかという価値観の違いが、そのまま評価の分裂に直結しています。2026年の物価高局面において、自動車維持費の見直しを図るドライバーにとって、この本質的なトレードオフの理解が出発点となります。

保険料が高い理由はどこにあるのか?代理店型とダイレクト型の構造差
「GK クルマの保険」の見積もりを取った際、多くの人が直面するのがダイレクト型損保との圧倒的な価格差です。GKクルマの保険 保険料 高い 理由の根幹は、補償内容そのものの優劣ではなく、損害保険ビジネスの販売チャネルと組織構造にあります。
代理店型損保では、契約ごとに代理店への手数料(マージン)が発生するほか、全国津々浦々に配置された営業拠点、事故対応専門のアジャスター(損害調査員)、対面対応を維持するための膨大な人件費が保険料に組み込まれています。これに対し、ネット通販を中心とするダイレクト型は店舗を持たず、中間マージンを極限まで削ぎ落としています。業界統計や決算データを分析すると、保険料に占める「事業費率(経費の割合)」において、代理店型損保はダイレクト型に比べて約10〜15ポイント高い水準で推移しており、これが最終的な見積もり額の開きとなって表れます。
| 項目 | GK クルマの保険(代理店型) | 一般的なダイレクト型損保 | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料の相場 (35歳・20等級・車両保険付帯) | 約65,000円〜85,000円 | 約35,000円〜50,000円 | 年間2万〜4万円前後の差額が発生。長期間無事故なら蓄積コストは無視できない。 |
| 契約・相談窓口 | 専任代理店・カーディーラーの対面窓口 | ウェブサイト・専用アプリ・電話窓口 | 自力で補償を選べない層には対面が有利だが、知識がある層には不要なコスト。 |
| 事故対応体制 | 全国約250箇所の専任拠点+対面フォロー | 集中センターからの電話・メール・専用ポータル | 過失割合の争いなど難度の高い事案では、現場調査力と示談交渉力に一日の長がある。 |
| 専用ドラレコ連携 | 「見守るクルマの保険」通信型端末の貸与 | 一部社のみ対応(月額600〜800円前後) | 自動事故通報や衝撃検知機能は極めて高精度だが、機器代の固定負担がデメリット。 |
他社からの乗り換え時において気になるGKクルマの保険 等級継承 割引率に関しては、日本損害保険協会の統一ルールに準拠しており、ダイレクト型損保からでも前年実績の無事故等級(割引率)をそのまま100%引き継ぐことが可能です。契約の切り替えを検討する際は、公式ポータル等で提供されている三井住友海上 自動車保険 見積もり シミュレーションを活用し、現行の等級と車両条件でどれほどの差額が生じるのかを試算することが肝要です。
「見守るクルマの保険」ドラレコ特約の落とし穴と決定的なデメリット
現在、三井住友海上が積極的にプロモーションを展開しているのが「見守るクルマの保険(プレミアム ドラレコ型)」です。このサービスは、専用通信型ドライブレコーダーを車両に設置し、強い衝撃を感知した際に専用デスクへ自動通報し、事故現場へ直ちに救急・警察要請や安否確認を行う先進機能を備えています。通常の「GK クルマの保険」とGKクルマの保険 見守るクルマの保険 違いは、単なる事後報告の補償から、事故直後の初動対応まで踏み込んだデータ連携型サービスへと進化している点にあります。
しかし、契約者が事前に見落としがちなGKクルマの保険 ドライブレコーダー特約 デメリットがいくつか存在します。第一に挙げられるのが月額約850円(年間約1万円超)の特約保険料です。市販の高性能ドライブレコーダーが2万〜3万円前後で購入でき、一度設置すれば数年間追加コストなしで稼働することを考えると、3年〜5年と長期で契約し続けた場合の累計コストは割高になります。
第二の落とし穴は機器の管理と返却義務です。通信型端末はあくまで「貸与(レンタル)」であるため、車両入替時の脱着工賃が自己負担になるケースがあるほか、保険を途中解約した際には指定期日内に機器本体やSDカードを返却しなければなりません。万が一返却を怠った場合や紛失時には違約金(損害金)が発生するリスクを抱えます。
さらに、運転挙動データの常時送信に伴うプライバシー意識の壁や、機器本体のトラブル・配線作業の煩わしさなど、利便性の裏に隠されたコストと制約を冷静に比較考量する必要があります。
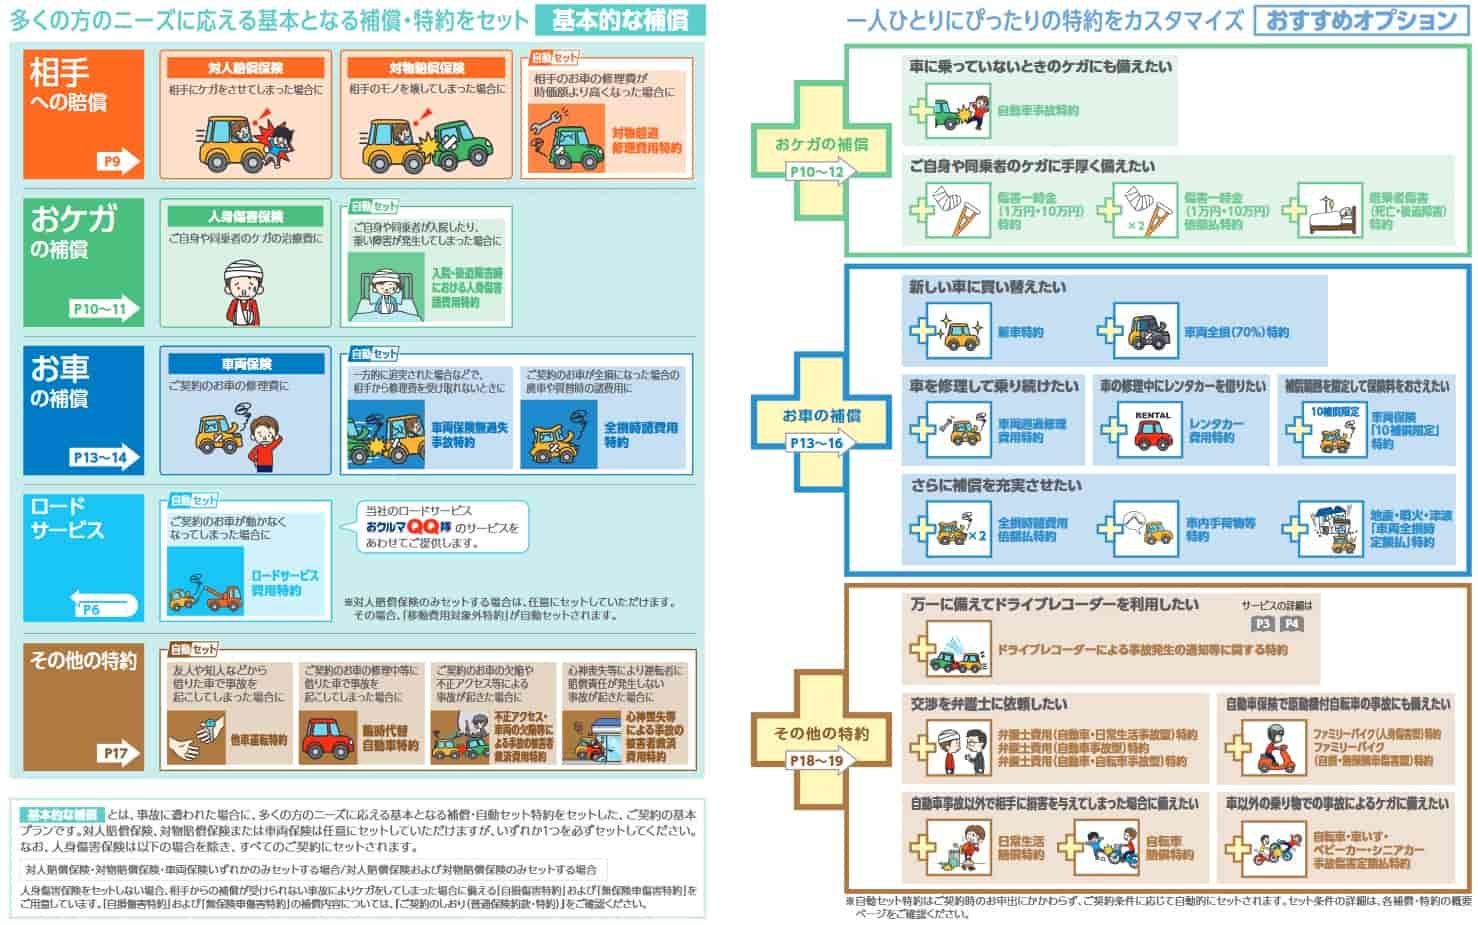
事故対応満足度とおクルマQQ隊の実力|現場検証で見えたリアル
保険料の高さというデメリットを補って余りあるとされるのが、三井住友海上の真骨頂である事故対応体制です。各調査機関が毎年公表する顧客満足度調査において、GKクルマの保険 事故対応 満足度は代理店型損保のなかでも常に上位グループに食い込んでいます。
特筆すべきは、独自ロードサービスであるGKクルマの保険 ロードサービス おクルマQQ隊の機敏な現場力です。レッカー移動は最寄りの提携修理工場まで距離無制限(指定外工場でも100km〜約30万円限度など手厚い枠)でカバーされるほか、キー閉じ込み、バッテリー上がり、スタック(脱輪・落輪)の引き上げ作業など、全国約1万箇所のサービス拠点から最短30〜40分前後で急行する体制を整えています。
現場取材で見えてきたのは、担当者の「交渉粘り強さ」に対する評価です。追突事故や出会い頭の事故において、過失割合の決定は契約者の経済的負担を大きく左右します。三井住友海上の専任スタッフは過去の判例データや現場の痕跡調査を徹底して積み上げ、相手方保険会社とのタフな交渉を代行します。「夜間休日の事故でも翌朝一番に担当者から電話が入り、相手方への連絡も迅速に済ませてくれた」という利用者の証言は、有事における精神的支柱としての価値を如実に物語っています。
一般に知られていない盲点とネットの誤解
自動車保険の特約選びにおいて、ネット上で最も誤解が蔓延しているのが「もらい事故」への対応です。「任意保険に入っていれば、どんな事故でも保険会社が相手と話し合ってくれる」と信じ込んでいるドライバーは驚くほど多く存在します。
しかし、法律上の大原則として、契約者にまったく過失がない「0対100」の事故(赤信号停車中の追突など)では、保険会社が示談代行を行うと弁護士法72条(非弁活動の禁止)に抵触します。つまり、どれほど高額な保険に加入していても、100%被害事故では三井住友海上の担当者は相手方との示談交渉のテーブルに着くことができません。この局面で威力を発揮するのが、GKクルマの保険 弁護士費用特約 必要性です。
弁護士費用特約(最高3,000万円限度)をセットしておけば、弁護士への着手金や報酬、法律相談料が保険から支払われ、手練れの弁護士に相手方との交渉を全面委任できます。「自分は安全運転だから事故は起こさない」と過信する人ほど、理不尽なもらい事故で交渉に行き詰まるリスクが高くなります。月額わずか数百円の追加で確保できるこの特約は、削るべきではない必須パーツと言えます。ただし、同居親族がすでに別の保険(火災保険や他の自家用車保険)で同特約に加入している場合は補償が重複するため、重複加入の有無を点検することが無駄な保険料を払わない鉄則です。

解約手続きの注意点と乗り換え時の罠|等級継承で損をしない方法
他社への乗り換えや車両手放しに伴うGKクルマの保険 解約 手続き 注意点にも、一般にはあまり知られていない罠が存在します。契約期間の途中で解約する場合、払い戻される解約返戻金は単純な日割り計算ではなく、「短期料率」という保険会社所定の計算式が適用されます。月割りや日割りよりも目減りした金額しか返戻されないため、契約更新のタイミングを待たずに解約すると金銭的損失を被るケースがあります。
さらに致命的なのが等級の引き継ぎミスです。現在の契約を解約してダイレクト型等へ切り替える際、前契約の解約日と新契約の始期日の間に7日間以上の空白が生じると、これまで積み上げてきた無事故等級が消滅し、原則として6等級(新規)からのリスタートを余儀なくされます。特にネット経由で乗り換え手続きを行う場合、書類の不備やタイムラグによって等級継承ルールから脱落する事故が後を絶ちません。ディーラー任せの契約から自力管理の保険へシフトする際は、引き継ぎ期日の厳格な管理が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学やリスクマネジメントの観点から見ると、自動車保険選びは「発生確率の低い壊滅的損害」に対して、いかに合理的な対価を支払うかという冷徹な意思決定です。「GK クルマの保険」とGKクルマの保険 ダイレクト型 比較 2026年最新の結論として、両者のどちらが絶対的に優れているという二元論ではなく、契約者自身の「リスク許容度」と「情報処理能力」に応じた棲み分けが求められます。
「GK クルマの保険」をおすすめできる人
- 事故対応の全工程を対面で丸投げしたい人:書類の作成から修理工場の選定、相手方への対応アドバイスまで、顔が見える担当者にサポートしてほしい層。
- 高齢ドライバーや運転に強い不安を抱える家族がいる家庭:「見守るクルマの保険」による自動緊急通報や家族通知機能は、事故時のパニックを防ぐ強力な安全装置となります。
- 法人契約や複数台の一括契約でスケールメリットを得たい人:フリート・ノンフリート多数割引を活用し、管理工数を一本化したい事業主やファミリー。
加入に慎重になるべき人(見直しを推奨する層)
- 毎月の固定費削減を最優先に位置づけている人:年間2万〜5万円の価格差は、10年間で30万〜50万円の支出差となります。事故リスクが低く、自力でネット手続きができるならダイレクト型が合理的です。
- すでに高性能な社外製ドライブレコーダーを装着している人:ドラレコ特約の月額費用が重複投資となり、費用対効果が著しく低下します。
- 年間走行距離が極端に短い週末ドライバー:走行距離に応じた割引制度が手厚いネット損保を選んだほうが、大幅な保険料削減を実現できます。
【GK クルマの保険】に関するよくある質問(FAQ)
Q1:GK クルマの保険のドラレコ特約は契約の途中から解約できますか?違約金は発生しますか?
A1:保険契約の期間中であっても、ドラレコ特約のみを中途解約することは可能です。違約金は基本的に発生しませんが、貸与されていた専用ドライブレコーダー端末および付属品一式を三井住友海上の指定窓口へ速やかに返却する必要があります。返却が遅延したり紛失・破損した場合には機器損害金が請求されるため注意してください。
Q2:ダイレクト型自動車保険からGK クルマの保険へ切り替える際、等級はそのまま引き継げますか?
A2:問題なく引き継ぎが可能です。日本損害保険協会加盟の損保間であれば、ダイレクト型から代理店型への乗り換えであっても前契約の等級および事故有係数適用期間がそのまま継承されます。ただし、前契約の満期日(または解約日)から7日以内に新契約の効力を開始させることが必須条件です。
Q3:「見守るクルマの保険」で運転スコアが低いと、次年度の保険料が高くなってしまいますか?
A3:運転スコアが悪化しても、それが原因で保険料が割り増し(ペナルティ加算)されることはありません。安全運転スコアが所定の基準を超えた場合に次年度の特約保険料や特定割引が適用される仕組みとなっており、スコアが振るわなかった場合は単に割引が適用されないだけにとどまります。
Q4:土日祝日や夜間に事故が起きた場合でも、専任の事故対応スタッフが動いてくれますか?
A4:三井住友海上では24時間365日体制で「安心フェニックス出動拠点」などの専門受付窓口が稼働しています。初期対応(相手方への連絡、病院や修理工場への手配、代車手配など)は夜間・休日でも即座に実施されます。ただし、本格的な過失割合の交渉や示談交渉の担当者が決定・着任するのは翌営業日となるケースが一般的です。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた自動車保険市場は、車両の高度電子制御化(ADASの普及)に伴う修理費用の高騰や、相次ぐ料率改定によって保険料全体が上昇傾向にあります。そうした環境下において、三井住友海上の「GK クルマの保険」が提供する対面の手厚さと先進の通信型見守りサービスは、運転に不慣れな層や多忙な契約者にとって確固たる価値を提供し続けています。
一方で、単なる安心料として思考停止のまま支払うには、代理店型の保険料差額は決して軽微な金額ではありません。自身が求めるものが「人的な手厚いサポート」なのか「研ぎ澄まされたコストパフォーマンス」なのかを明確に定義し、不要な特約の削ぎ落としや見積もりシミュレーションによる相見積もりを実施することが、後悔のないカーライフを守る防衛策となります。 (出典: gk クルマ の 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。