三菱UFJ銀行の定期預金キャンペーン徹底検証!金利引き上げの真相と得する条件【2026年最新】
日本銀行による金融政策の正常化が進み、「金利のある世界」が完全に定着した2026年。長らく超低金利に沈んでいたメガバンクの預金商品に、かつてない注目が集まっています。なかでも国内最大の民間金融機関である三菱UFJ銀行(旧・三菱東京UFJ銀行)の動向は、市場の羅針盤として預金者の関心を集め続けています。
いまネット上や預金者の間で駆け巡っているのが、「三菱UFJ銀行が定期預金の大幅な金利引き上げを実施している」「新規優遇やボーナスキャンペーンが激変した」という情報です。しかし、旧行名である「三菱東京UFJ銀行」時代の古い情報が混在していたり、高金利の適用条件に隠されたハードルが見落とされていたりと、預金者が正しく実態を把握するのは容易ではありません。金融ジャーナリストの視点から、取材データと公式発表資料を突き合わせ、2026年最新の定期預金キャンペーンの真相と賢い活用法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利情勢を背景に、三菱UFJ銀行の定期預金金利は1年物で引き上げ基調にあるものの、ネット上の「誰でも超高金利」という噂には適用条件の誤解が散見される。
- 要点2:退職金専用プランや新規口座開設を絡めた優遇金利は年1.0%前後に達する事例がある一方、店頭窓口と「三菱UFJダイレクト」では受付条件や優遇幅に決定的な差が存在する。
- 要点3:中途解約時のペナルティ(期限前解約利率)やインフレ率との乖離を計算しない安易な長期固定は資金拘束リスクを招くため、三井住友・みずほ各行との使い分けが不可欠である。
【2026年最新】金利引き上げの噂は本当?三菱UFJ銀行定期預金キャンペーンの真相
「三菱UFJ銀行の定期預金金利が劇的に引き上げられた」という噂の真偽を検証すると、この情報は半分が事実であり、半分は文脈を欠いた過熱気味の言説であることが分かります。日銀の追加利上げ方針を受けて、メガバンク各行は普通預金および定期預金の店頭表示金利を相次いで見直しました。かつて0.002%という事実上のゼロ金利だった定期預金金利は、現在では預入期間に応じて年0.25%〜0.40%程度のベースラインまで水準を切り上げています。
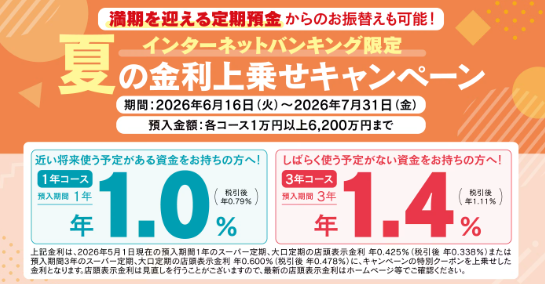
ネット検索で「三菱東京UFJ銀行 定期預金 キャンペーン 真相」といったキーワードが飛び交う背景には、2018年の商号変更前の古いアーカイブ記事や、特定の属性に限定された「特別優遇レート」が一般金利であるかのように誤認されて拡散された経緯があります。特に夏季・冬季のボーナスシーズンに実施されるボーナス定期預金キャンペーンや、デジタルチャネル限定の金利上乗せ施策では、条件を満たすことで通常金利に年0.10%〜0.20%の上乗せが提示される場面が増えています。
しかし、無条件で破格の高金利が誰にでも付与されるわけではありません。現在のキャンペーンは「新規資金の持ち込み」「給与受取口座の指定」「デジタル通帳への移行」といった明確な取引実績を求める設計が主流です。公式発表の一次資料を精査すると、ベースアップとしての金利改定と、特定顧客を取り込むための期間限定キャンペーンが明確に分離されている点が浮き彫りになります。

知っておくべき適用条件|新規口座開設から退職金専用プランまで徹底網羅
キャンペーンの恩恵を最大化するには、同行が提示する細かな適用要件の把握が不可欠です。店頭に足を運んだものの「対象外だった」と落胆する利用者が後を絶たないため、主要な3つのルートにおける優遇条件を整理します。
第一に、新社会人や他行からの乗り換え層を狙った新規口座開設を伴う定期預金キャンペーンです。スマートフォンアプリを介して口座を開設し、一定期間内に「三菱UFJダイレクト」経由で預け入れを行うことで、3カ月物や1年物に対して年0.50%〜0.80%規模の優遇金利が適用されるプログラムが展開されています。この特典を受けるには、紙の通帳を発行しない「Eco通帳」の選択が前提条件とされる傾向が強まっています。
第二に、メガバンクが最も熾烈な顧客獲得合戦を繰り広げているのが退職金定期預金優遇プランです。退職金の受取から一定期間(通常は3カ月〜1年以内)に、公的書類(退職所得の源泉徴収票など)を提示して新規預入を行うことで、預入期間3カ月などの短期設定ながら年1.0%〜1.4%前後(税引前)という際立った優遇金利が提示されます。ただし、この特別金利の適用終了後は通常の定期預金金利へ自動継続されるため、満期後の運用方針をあらかじめ定めておく必要があります。
第三に、日常的な預け入れにおける「三菱UFJダイレクト」の利用手順です。インターネットバンキングを活用することで、窓口へ行く手間を省くだけでなく、デジタル限定の上乗せ金利(年0.05%程度)を享受できる仕組みが定着しています。預入はアプリ内の「円預金・外貨預金」メニューから「定期預金作成」を選択し、満期時の取扱(元利金継続・元金継続・自動解約)を指定するだけで数分で完了します。
【金利比較表】メガバンク3行とネット銀行の定期預金を徹底分析
三菱UFJ銀行の預金金利が市場全体でどの立ち位置にあるのか、三井住友銀行、みずほ銀行の3大メガバンクおよび代表的なネット銀行(auじぶん銀行・住信SBIネット銀行など)の最新水準を横断比較しました。
| 金融機関名 | 1年物定期(通常/ダイレクト) | 退職金・限定キャンペーン | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行 | 0.30% 〜 0.35% | 0.80% 〜 1.30%(3カ月物等) | アプリ連携の利便性と財務健全性は群を抜く。退職金プランは要件確認必須。 |
| 三井住友銀行 | 0.30% 〜 0.35% | Oliveアカウント連携でポイント優遇 | Vポイント還元を含めた経済圏連携で強み。純粋な預金単体では横並び。 |
| みずほ銀行 | 0.30% 〜 0.33% | 特定チャネル・投資信託セットプラン | 投信セット商品は手数料負けのリスクあり。単体定期の訴求力はやや保守的。 |
| 主要ネット銀行勢 | 0.45% 〜 0.60% | グループ証券・カード連携で上乗せ | 純粋な金利面では依然メガバンクを凌駕。ただし対面サポートは皆無。 |
数値を見れば明らかなように、単なる1年物の店頭表示金利だけで比較した場合、ネット銀行群がメガバンクに対して依然として0.1%〜0.25%程度の優位性を保っています。一方で、メガバンク3行の間では金利競争が拮抗しており、三菱UFJ銀行を選ぶ決定打は「金利単体の高さ」というよりも、国内最大の店舗網とシステム安定性、総合金融グループとしての安心感にあるといえます。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判と知られざるデメリット
SNSや金融掲示板(知恵袋、5ちゃんねる等)における預金者の生々しい反応を分析すると、金利上昇を好意的に捉える声がある一方で、現実的な不満やデメリットも浮き彫りになっています。
「2020年代前半のゼロ金利に比べれば、1000万円預けたときの受取利息が目に見えて増えたのは嬉しい」という肯定的な意見がある一方、「物価上昇率が2%前後で推移するなか、0.3%の定期預金では実質的に資産価値が目減りしている」というシビアな指摘も目立ちます。さらに、店頭窓口で退職金プランを相談した預金者からは、「高金利定期の説明を受けた後、手数料の高い投資信託や一時払い終身保険のセット契約を強く勧められた」という窓口セールスに対する警戒感も報告されています。
もう一つの重大な盲点が中途解約に伴うペナルティ(期限前解約利率)です。定期預金を期日前に解約した場合、預入時に約束された優遇金利は白紙に戻り、所定の中途解約利率が適用されます。三菱UFJ銀行の場合、預入期間や経過日数に応じて普通預金金利と同等か、それに近い低利率まで引き下げられます。「急な出費で半年で解約した結果、期待していた利息が数十円にしかならなかった」という失敗談は後を絶ちません。
利息シミュレーションの観点からも冷静な計算が求められます。例えば100万円を年0.35%で1年間預けた場合、得られる利息は3,500円(税引前)です。ここから20.315%の復興特別所得税を含む税金(711円)が源泉徴収されるため、実際の手取り利息は約2,789円にとどまります。1000万円預けてようやく手取り約2万7,890円となる計算であり、「生活が劇的に豊かになる」という規模感ではない現実を直視すべきです。
一般に知られていない盲点とネットの誤解
情報空間に溢れる「定期預金神話」には、行動経済学の観点からも見過ごせない認知の歪みが存在します。最も顕著なのが「元本保証=ノーリスク」という絶対安全バイアスです。
インフレ環境下において、名目元本が100万円のまま維持されたとしても、モノやサービスの価格が年間2%上昇すれば、その100万円の実質的な購買力は低下します。定期預金の金利が0.35%にとどまる場合、インフレ率との差分である「マイナス約1.65%」の実質リターンを毎年被っている計算になります。定期預金は現金を安全にプールする手段であって、資産を増やす投資手段ではないという基本原則を履き違えてはなりません。
さらに、ネット上で散見される「三菱東京UFJ銀行の預金封鎖・口座制限」といった根拠のない陰謀論や煽り文句も事実無根です。同行の自己資本比率は国際基準を十分にクリアしており、破綻リスクや流動性危機とは無縁の健全性を維持しています。根拠不明な噂に惑わされず、公表されている財務指標と客観的な約款規定に基づいて判断することが肝要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上のファクトと市場環境を踏まえ、三菱UFJ銀行の定期預金キャンペーンを活用すべき人と、そうでない人の境界線を明確に提示します。
【向いている人・活用すべき条件】
- 1〜2年以内に使い道が決まっている資金(住宅頭金、納税準備資金、教育費など)の保管先を求めている人:価格変動リスクを絶対に取れない待機資金には、メガバンクの定期預金が最も安全な避難所となります。
- 退職金を受け取った直後で、一時的な高利回りを享受したい人:3カ月〜6カ月の特別優遇金利を活用し、じっくりと次の長期運用先を考える「冷却期間」として利用する価値があります。
- すでに同行をメインバンク(給与受取・住宅ローン等)として使っている人:三菱UFJダイレクトでワンストップ管理できる利便性と、ステージ優遇による各種手数料無料化のシナジーを享受できます。
【おすすめできない人・慎重になるべき条件】
- 5年以上の長期にわたり使う予定がない余裕資金を抱えている人:長期の定期預金に拘束されると、さらなる金利上昇時の乗り換えコスト(中途解約リスク)が生じるほか、インフレによる実質資産の毀損を甘受することになります。
- 1円でも高い金利を追求したい利回り重視の人:ネット専業銀行の特別預金や、個人向け国債(変動10年)など、より柔軟で高利回りな金融商品の選定が優先されます。
- 金融機関の窓口で勧められるままに投資信託との抱き合わせプランを契約しがちな人:高金利定期で得られる数百円〜数千円の利息など瞬時に消し飛ぶほどの販売手数料(購入時手数料2〜3%など)を支払う罠に陥る危険があります。

【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の通帳や印鑑を持っていますが、キャンペーン定期はそのまま利用できますか?
A1:問題なく利用可能です。名義や口座番号はそのまま引き継がれています。ただし、キャンペーンの優遇金利を受けるには「三菱UFJダイレクト」へのログインやEco通帳への切替が条件となっているケースが多いため、アプリからの利用設定を事前に済ませておくことを推奨します。
Q2:三菱UFJダイレクトで作成した定期預金を中途解約したい場合、窓口へ行く必要がありますか?
A2:原則としてスマートフォンアプリやパソコン上の三菱UFJダイレクトから即時に中途解約が可能です。ただし、解約資金は普通預金口座に振り替えられ、金利は預入当初の約定金利ではなく「中途解約利率」が日割り計算で適用されます。解約手続き画面にペナルティ適用後の受取利息試算が表示されるため、必ず確認のうえ実行してください。
Q3:100万円を預け入れた場合、夏のボーナスキャンペーンと通常時でどれくらい利息の差が出ますか?
A3:ボーナス時期に年0.10%の上乗せキャンペーンが実施された場合、年利0.35%が0.45%になります。100万円を1年間預けた場合の利息差は税引前で1,000円、税引後で約797円です。金額の多寡に対する感じ方は個人差がありますが、過度な期待は持たず、無理のない預入期間を選ぶのが堅実です。
まとめ:今後の動向と失敗しないための判断基準
2026年の預金金利引き上げ局面において、三菱UFJ銀行の定期預金キャンペーンは、短中期の確実な資産保管先として一定の魅力を取り戻しました。旧来のゼロ金利時代に比べれば、着実に預金者へ還元される利息は戻りつつあります。
しかし、表面的な「高金利」の看板に飛びつき、条件を精査せずに資金をロックしてしまう行動は賢明ではありません。メガバンク特有の盤石な信頼性と引き換えに、ネット銀行や国債と比較した利回り差、そしてインフレ負けの構造的リスクを冷静に天秤にかける姿勢が求められます。自分の資産を用途別に「流動性資金」「防衛資金」「投資資金」へと明確に切り分け、目的に合致した額だけをキャンペーン定期に割り振ることこそ、激動の金融環境で資産を守り抜く最良の手法です。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。