全国福利厚生共済会とは?怪しい噂の真相と仕組みを専門家が徹底検証
身近な友人や職場の知人から「月々わずかな掛け金で手厚い福利厚生が受けられる」「知り合いに教えるだけで権利収入になる」とカフェに呼び出され、戸惑った経験を持つ方は少なくありません。その発信源として名前が挙がる筆頭が「全国福利厚生共済会(通称:プライム倶楽部)」です。
ネット検索を行えば「怪しい」「やばい」「マルチ商法ではないか」といった不穏なワードが並び、実態が掴めないまま不安を抱く声も散見されます。生活防衛や副業への関心が高まる2026年の現在、この組織は本当に信頼に足る共済組織なのか、それとも近づくべきではない危険なネットワークなのか。本稿では、流通ジャーナリズムと消費者問題の取材現場から、その事業モデル、法的位置づけ、金銭的リスク、そして勧誘の実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国福利厚生共済会は福利厚生サービスを提供する一般社団法人だが、会員拡大の手法に連鎖販売取引(マルチ商法)を採用している組織である。
- 要点2:法的には「ねずみ講(違法)」ではなく特定商取引法に規定された合法ビジネスだが、目的を告げないブラインド勧誘や人間関係の毀損トラブルが後を絶たない。
- 要点3:契約から20日以内であれば無条件でクーリングオフが可能であり、安易な権利収入の期待で参加せず、純粋なサービス利用価値とリスクを冷静に比較選別する必要がある。
【2026年最新】全国福利厚生共済会とはどんな組織?プライム倶楽部の実態
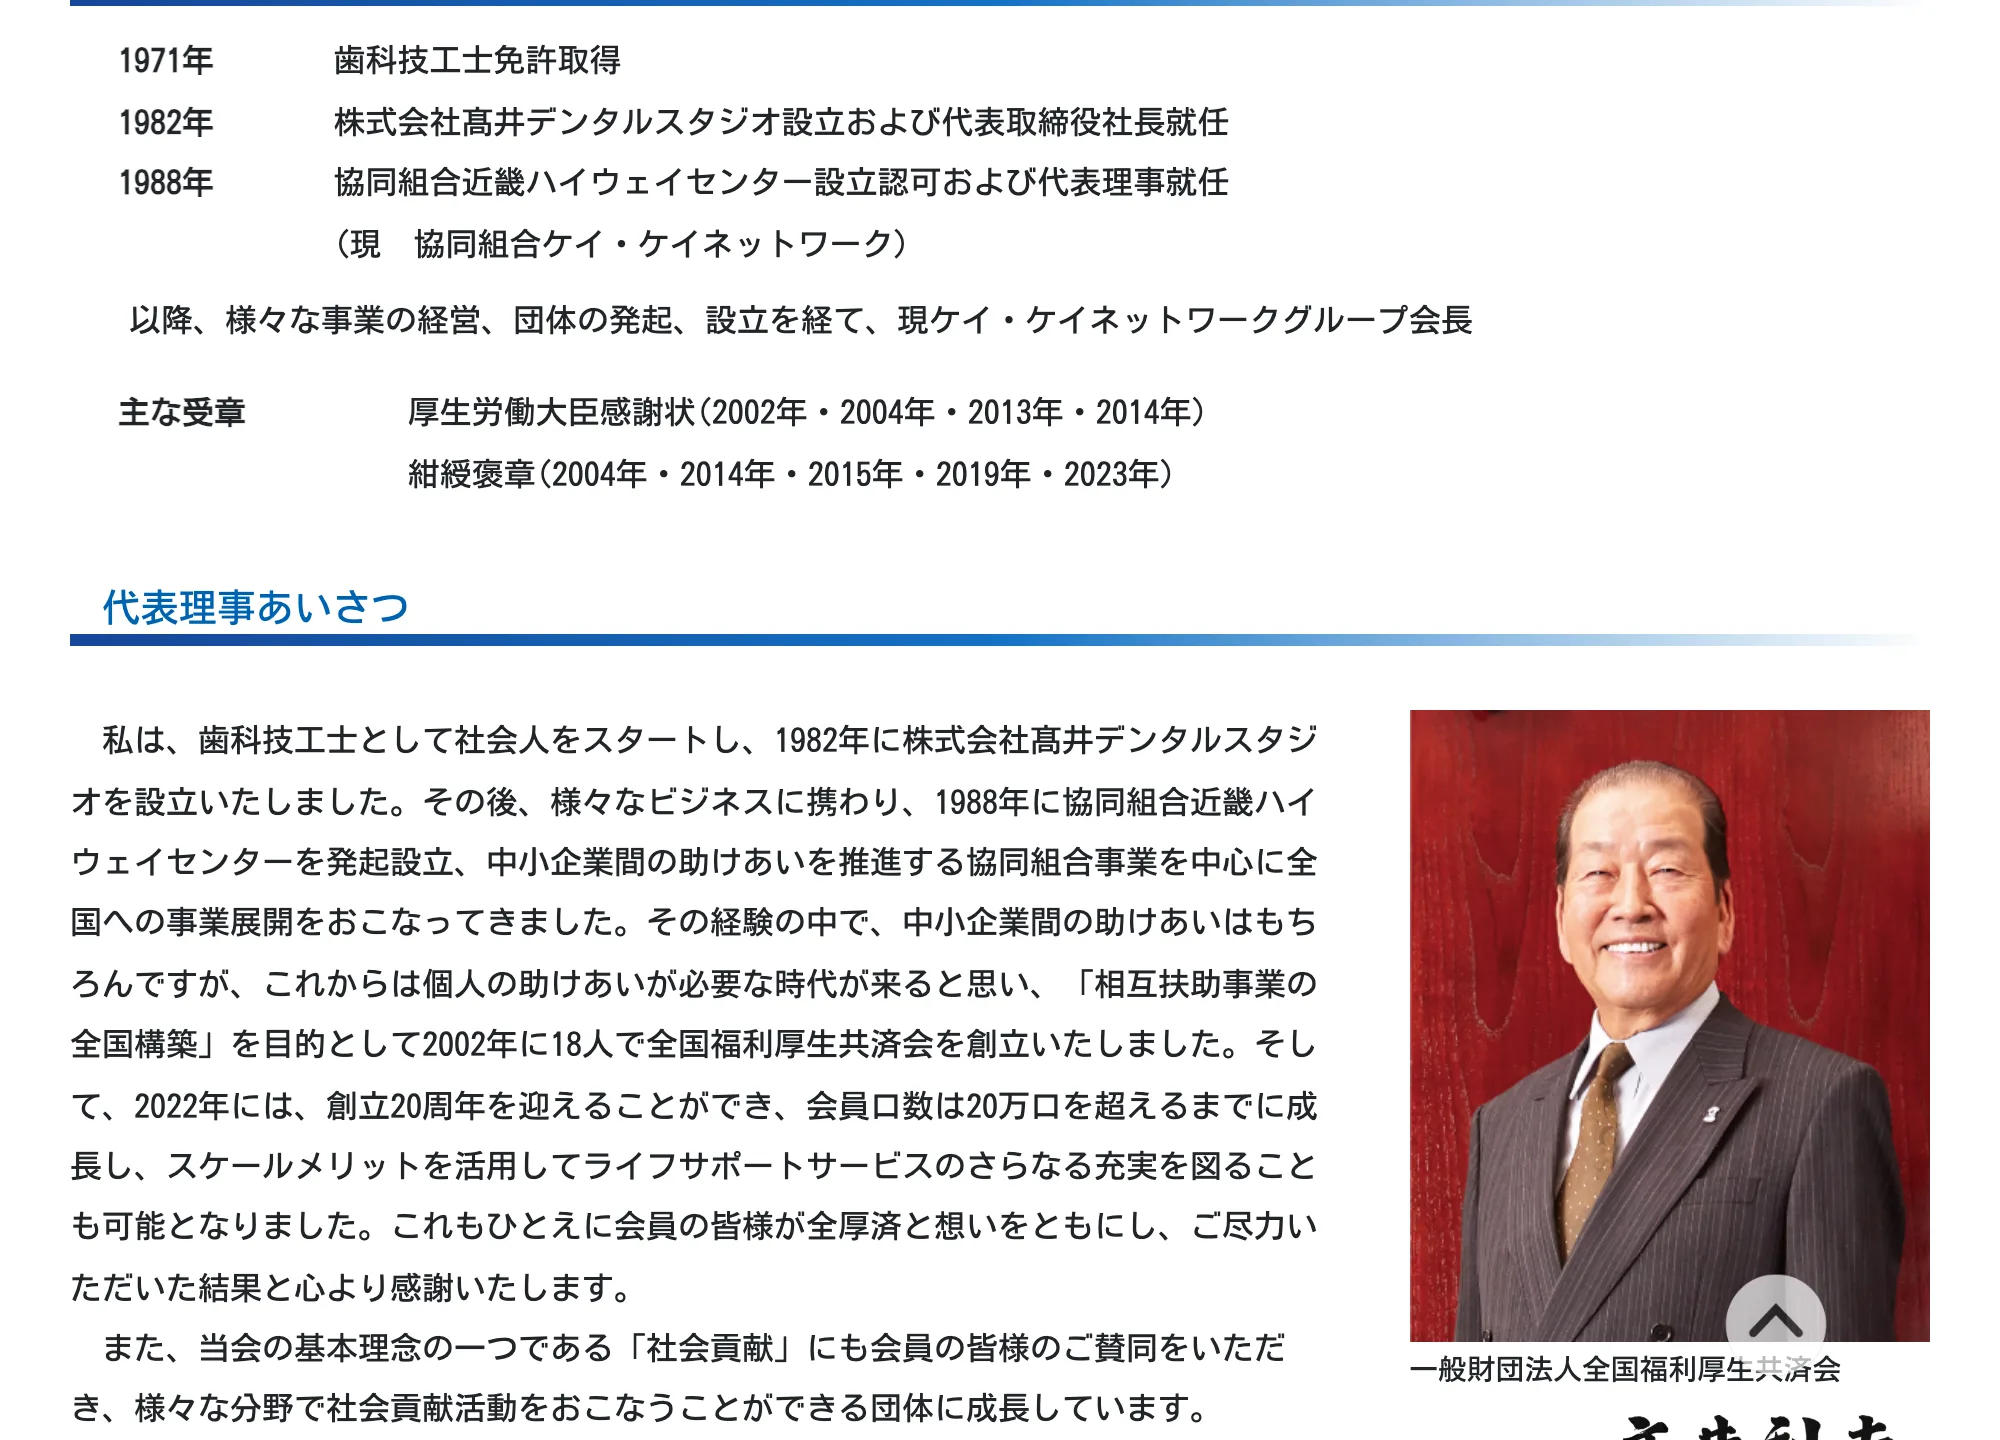
取材現場において最も多く受ける相談の一つが、「共済と名乗っているが、都道府県民共済やJA共済のような公的なものなのか」という疑問です。結論から言えば、一般社団法人全国福利厚生共済会(本部:兵庫県加古川市)は、官公庁や大手企業が提携する公的共済とは全く異なる民間の法人組織です。
同会が展開する福利厚生事業は主に「プライム倶楽部」というブランド名で運営されています。大企業に比べて福利厚生が手薄になりがちな中小企業経営者や自営業者、個人事業主、フリーランスなどを対象に、スケールメリットを活かした相互扶助の仕組みを提供することを掲げてスタートしました。提供されるサービスは多岐にわたり、提携施設や飲食店の割引優待、レジャー施設の優待チケット、冠婚葬祭時の慶弔給付金、各種相談窓口などがパッケージ化されています。
組織の構造を理解する上で極めて重要なのが、会員ランクの二面性です。全国福利厚生共済会には、純粋に福利厚生サービスの利用のみを目的とする「共済会員(K会員など)」と、他者を組織に紹介することで手数料を得られる事業権利を持った「プライム会員(P会員)」が存在します。後者の存在こそが、この組織の認知度を広げると同時に、数々の疑惑やトラブルを生み出す火種となっています。

なぜ「怪しい」「マルチ」と囁かれるのか?ねずみ講との法的な違いを解説
SNSや知恵袋などで「全国福利厚生共済会は怪しい」と炎上を繰り返す主因は、その報酬獲得プログラムが特定商取引法第33条で定義される「連鎖販売取引(いわゆるマルチ商法・ネットワークビジネス・MLM)」の構造を明確に取っている点にあります。
巷では「ねずみ講ではないか」という糾弾もしばしば見受けられますが、法律上の厳密な定義においては両者に明確な一線が存在します。「無限連鎖講防止法」で禁止されるねずみ講は、商品の流通やサービスの提供といった実態が一切なく、金銭の配当のみを目的に後続の参加者から集めた資金を上位者に分配する犯罪行為です。
対する全国福利厚生共済会は、月額会費に対して実際に利用可能な宿泊割引やブライダル割引、祝い金制度などの「役務提供(サービス)」が存在します。そのため、形式上は特定商取引法の規制枠組みに則った合法的な連鎖販売取引として運営されています。
それにもかかわらず世間から「やばい」と警戒される背景には、参加者の勧誘姿勢があります。「サービスを使い倒してお得になる」ことよりも、「下位の会員を増やすことで毎月不労所得が手に入る」というビジネス面のメリットばかりを前面に押し出した勧誘が現場で横行し、結果としてサービスの実態が見えにくくなっている構造的欠陥が疑念を招いているのです。
なお、ネット上で頻繁に検索される「全国福利厚生共済会の業務停止や行政処分」という噂について消費者庁および各自治体の公表データを精査したところ、法人本体に対して連鎖販売取引の業務停止命令が下された公的記録は確認されていません。大手MLM企業が相次いで取引停止命令を受けた近年の摘発報道と情報が混同され、ネット上で風評として拡散された側面が強いと分析できます。しかし、法的な処分歴がないことと、一般消費者がトラブルに巻き込まれるリスクの有無は完全に切り離して捉えなければなりません。
【データ比較】会費費用・報酬システムと一般福利厚生サービスの徹底比較
加入を検討、あるいは勧誘された際に最も注視すべきは、毎月のランニングコストに見合う対価が得られるかという費用対効果です。全国福利厚生共済会と、国内で広く認知されている他の福利厚生代行サービスや一般的な共済を客観的数値で比較しました。
| 項目 | 詳細・数値データ(全国福利厚生共済会) | 一般的な基準・他社相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初期費用 | P会員登録料:数千円程度(プランによる) | 無料〜数千円 | 参入障壁は低めに設計されており、若年層でも加入しやすい心理的トラップがある。 |
| 月額会費(維持費) | 約4,000円(P会員1口の場合) | 個人向け福利厚生:月額300円〜1,000円程度 | 単なる福利厚生利用としては割高。ビジネス権利代が含まれている前提の価格設定。 |
| 紹介報酬の発生条件 | 自身の下位系列に複数名のP会員を継続維持させる必要あり | 原則なし(アフィリエイト等は単発報酬) | 月4,000円以上の黒字化を達成するには、継続して複数名のアクティブ会員を維持せねばならず難易度は極めて高い。 |
| 付帯サービス内容 | レジャー・宿泊割引、お祝い金、生活相談、各種検診割引 | 業界大手(ベネフィット・ステーション等)と同等ジャンル | 利用頻度が高い人であれば一部恩恵はあるが、元を取るには頻繁な旅行や提携サービスの利用が必須。 |
| 人間関係リスク | 極めて高い(知人勧誘が基本活動となるため) | 皆無(個人利用で完結) | 数千円の報酬を得る代償として、長年築いた社会的信用を失うリスクが極めて大きい。 |
【実態検証】勧誘現場の生々しい手口と利用者のリアルな評判
全国福利厚生共済会を巡るトラブルの核心は、その勧誘手口の巧妙さにあります。取材班が実際に勧誘を受けた経験者や元会員から聞き取った証言からは、共通する定石パターンが浮き彫りになります。
「久しぶりに学生時代の友人から『近況を話そう』とLINEが届き、都内のホテルのラウンジに行ったら、見知らぬ『メンター』と呼ばれる人物が同席していた」――こうした語りは氷山の一角に過ぎません。特定商取引法第33条の2では、連鎖販売取引の勧誘を行う際、事前に「事業者名」「勧誘目的であること」「扱う商品・役務の種類」を相手に告げることが義務付けられています。しかし現場では、警戒心を解くために目的を隠して呼び出す「ブラインド勧誘」が日常的に行われており、これが法令違反の温床となっています。
現場で繰り広げられるトークは、「将来の年金不安」や「物価高への自衛」といった心理的不安を煽ることから始まります。その上で、「大手の福利厚生サービスと同じものが個人で持てる」「人に喜ばれる社会貢献をしながら、月数万円の権利収入が自動的に入る」と、美辞麗句を並べるのが常套手段です。
オープンなコミュニティや口コミサイトに投稿された評判を精査すると、評価は真っ二つに分かれています。
肯定的な意見としては、「冠婚葬祭の給付金を申請して助かった」「レンタカーや映画の割引を頻繁に使っているので月会費分は回収できている」といった、福利厚生の実利を割り切って活用している層の声です。一方、圧倒的多数を占める批判的な声は、「儲かると言われて入ったが紹介など出せず、毎月4,000円の赤字垂れ流しで退会した」「親友から強引にセミナーへ連れて行かれ、断ったら縁を切られた」という、金銭的・社会的損失に関する生々しい告発です。
一般に知られていない盲点とネットの誤解
ネット上の言説には、過剰なバッシングや事実誤認も混在しています。実態を正しく把握するためには、世間のバイアスを取り除いた冷静な検証が欠かせません。
第一の誤解は、「入会した瞬間に莫大な借金を背負わされる」というものです。従来の悪質なマルチ商法では、数十万〜数百万円の耐久消費財(浄水器、高級布団、美容機器など)をローンで買わせる手口が横行していました。しかし、全国福利厚生共済会が扱うのは「月額課金型のサービス利用権」です。初期費用や毎月の支出は数千円単位に抑えられているため、自己破産に至るような巨額の負債を直接抱えるリスクは極めて低くなっています。
しかし、ここにこそ最大の心理的盲点が潜んでいます。「たかが月4,000円程度なら」という金銭的ハードルの低さが、会員の警戒心を鈍らせます。紹介を1人も出せないまま「いつか誰かを紹介できれば元が取れる」とサンクコスト効果(投資した資金を惜しむ心理)に囚われ、何年も漫然と会費を支払い続けて数十万円を浪費してしまうケースが多発しているのです。
第二の盲点は、「福利厚生だから誰も損をしない」という勧誘側の論理破綻です。一般的な企業の福利厚生は、企業側がコストを負担して従業員に還元する仕組みです。しかし、この共済会の仕組みでは、会員自らが毎月のコストを拠出し合っています。下位の会員が会費を払い続けなければ上位者への報酬プールが維持できない以上、構造的には「後から入った大多数の未達成者が、ごく少数の先行リーダーの報酬を買い支えている」というゼロサムゲームの現実は否定できません。
【プロの結論】心理的バウンダリーの視点から見る参加の判断基準
社会心理学および家族社会学の知見からこの問題を読み解くと、連鎖販売取引に関わる人々はしばしば「心理的バウンダリー(自他の健全な境界線)」を喪失する傾向にあります。「相手のためを思って教えてあげている」「良い情報を共有して共に豊かになる」という歪んだ善意が内面化されることで、相手の嫌悪感や拒絶のサインを無視し、無自覚に関係性を破壊してしまうのです。
本誌編集部が提示する、全国福利厚生共済会に対する最終的な判断基準は極めてシンプルです。
【おすすめできる人】
すでに事業を営んでおり、自社の従業員向けに手軽な福利厚生パッケージを導入したい経営者。または、他人の勧誘には一切関わらず、提携レジャーや施設割引、慶弔給付金などを頻繁に使い倒す自信があり、月額会費以上の元を取れるライフスタイルが確立されている個人のみです。
【絶対に関わってはいけない人】
「人脈をお金に変えたい」「誰でも簡単に権利収入が得られる」という言葉に魅力を感じている人です。友人や家族に声をかけて数千円の報酬を得る代償として、失う社会的信用の重みは計り知れません。営業のプロフェッショナルでない限り、紹介ビジネスで利益を出し続けることは構造上不可能に近いため、即座に辞退すべきです。

クーリングオフと解約・退会方法|損をしないための具体的防衛策
もし強引な勧誘に押されて契約してしまった場合や、すでに会員になっていて退会を望む場合でも、法律と規定に基づいた正当な手続きを踏めば契約を解除できます。
1. 契約から20日以内のクーリングオフ
全国福利厚生共済会のビジネス会員(P会員)登録は特定商取引法上の連鎖販売取引に該当するため、契約書面を受領した日から20日以内であれば、理由を問わず無条件で契約を解除(クーリングオフ)できます。
手続きは、ハガキや内容証明郵便などの書面のほか、電磁的記録(メール等)でも行えます。クレジット決済や口座振替の中止を求め、支払った初期費用や初回会費は全額返還されます。トラブル防止のため、書面の場合は送付記録が残る「特定記録郵便」や「簡易書留」を使用し、文面のコピーを手元に保管してください。
2. 中途解約・退会手続きの流れ
20日のクーリングオフ期間を過ぎてしまった場合でも、会員はいつでも将来に向かって退会することが可能です。
- 手続き窓口:公式の会員専用Webサイト(マイページ)からの申請、または本部に「退会届」の用紙を請求して郵送します。
- 締め日の罠に注意:退会処理には締め日(毎月所定の期日)が定められています。期日を1日でも過ぎて書類が受理されると、翌月分の会費まで引き落とされるトラブルが多発しています。退会を決意した際は、即座に手続きを行うことが鉄則です。
- 口座振替の停止:万が一手続きが滞る不安がある場合は、引き落とし先に指定している銀行口座の窓口にて、該当する口座振替の停止手続きを行っておくことも有効な防衛策となります。
3. 執拗な勧誘の断り方
知人からの勧誘を断る際は、「お金がない」「忙しい」といった曖昧な理由を口にしてはなりません。相手は反論処理のトレーニングを受けており、「月4,000円なら無駄遣いを削れば出せる」「忙しい人ほど将来のために権利収入が必要」と切り返されます。
断る際は、「自分にはそのビジネスも福利厚生サービスも一切必要ありません。今後この話を二度と持ち出さないでほしい」と、感情を交えず明確に意思表示をすることが最も効果的です。特定商取引法第17条(再勧誘の禁止)により、消費者が一度断った場合、勧誘者はその場での勧誘継続や再度の勧誘を行うことが禁じられています。
【全国福利厚生共済会とは】に関するよくある質問(FAQ)
Q1:全国福利厚生共済会に入ると、確定申告は必要になりますか?
A1:プライム会員(P会員)として他者を紹介し、報酬(コミッション)を受け取った場合、それは「雑所得」または「事業所得」に該当します。会社員であっても副業としての年間所得(収入から経費を引いた額)が20万円を超える場合は確定申告が必要です。また、20万円以下であっても住民税の申告は別途必要となります。
Q2:共済会のサービス内容は、大手の福利厚生代行と比べて劣るのでしょうか?
A2:提携先の件数やラインナップ自体は、大手の福利厚生サービス企業(リログループ等)と提携している部分も多く、一般的なレジャー優待や宿泊割引など実用的なメニューは揃っています。ただし、大企業に勤める会社員であれば既に会社側負担で同等以上のサービスが付帯していることが多いため、自腹で月約4,000円を払ってまで重複加入する実利は乏しいと言えます。
Q3:家族や親しい友人がのめり込んでいて勧誘をやめてくれません。どう対処すべきですか?
A3:頭ごなしに「詐欺だ」「マルチだ」と否定すると、心理的反発(バックファイア効果)が生まれ、組織への結束を強めさせてしまいます。まずは「あなたとの関係を壊したくないから、私は絶対に登録しない」と個人的な境界線を固く引いてください。その上で、毎月の会費支出と紹介実績の帳簿をつけさせ、客観的にどれだけの赤字が出ているかを本人が数値で直視できるよう促すアプローチが現実的です。
まとめ:今後の動向と失敗しないための判断基準
一般社団法人全国福利厚生共済会(プライム倶楽部)は、形式上は合法的な枠組みの中で福利厚生の相互扶助を提供する組織です。しかし、その内実は紹介報酬を梃子にしたネットワークビジネスモデルに依存しており、活動の現場では人間関係のトラブルや不当な勧誘が絶えません。
情報が瞬時に可視化される今の時代において、知人を巻き込んで得るわずかなコミッションと、長年築き上げた信用を天秤にかけたとき、どちらが重いかは自明です。耳当たりの良い「権利収入」「社会貢献」という言葉に幻惑されることなく、契約書面を隅々まで確認し、自らのライフスタイルに真に必要のないものには毅然と「NO」を突きつけるマネーリテラシーが求められています。 (出典: 全国 福利 厚生 共済 会 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。