インターステラテクノロジズ現在地|ZERO打ち上げ予定と上場の真相
北海道大樹町の澄み渡る空に轟音を響かせ、幾度もの挫折と歓喜を繰り返してきた日本の民間ロケット開発が、いま決定的な転換点を迎えています。実業家の堀江貴文氏がファウンダーとして創業に関わり、代表取締役社長の稲川貴大氏が技術陣を率いるインターステラテクノロジズ(IST)は、観測ロケットの実験段階を終え、人工衛星を宇宙軌道へ投入する本格的な商業ロケット企業への脱皮を果たそうとしています。
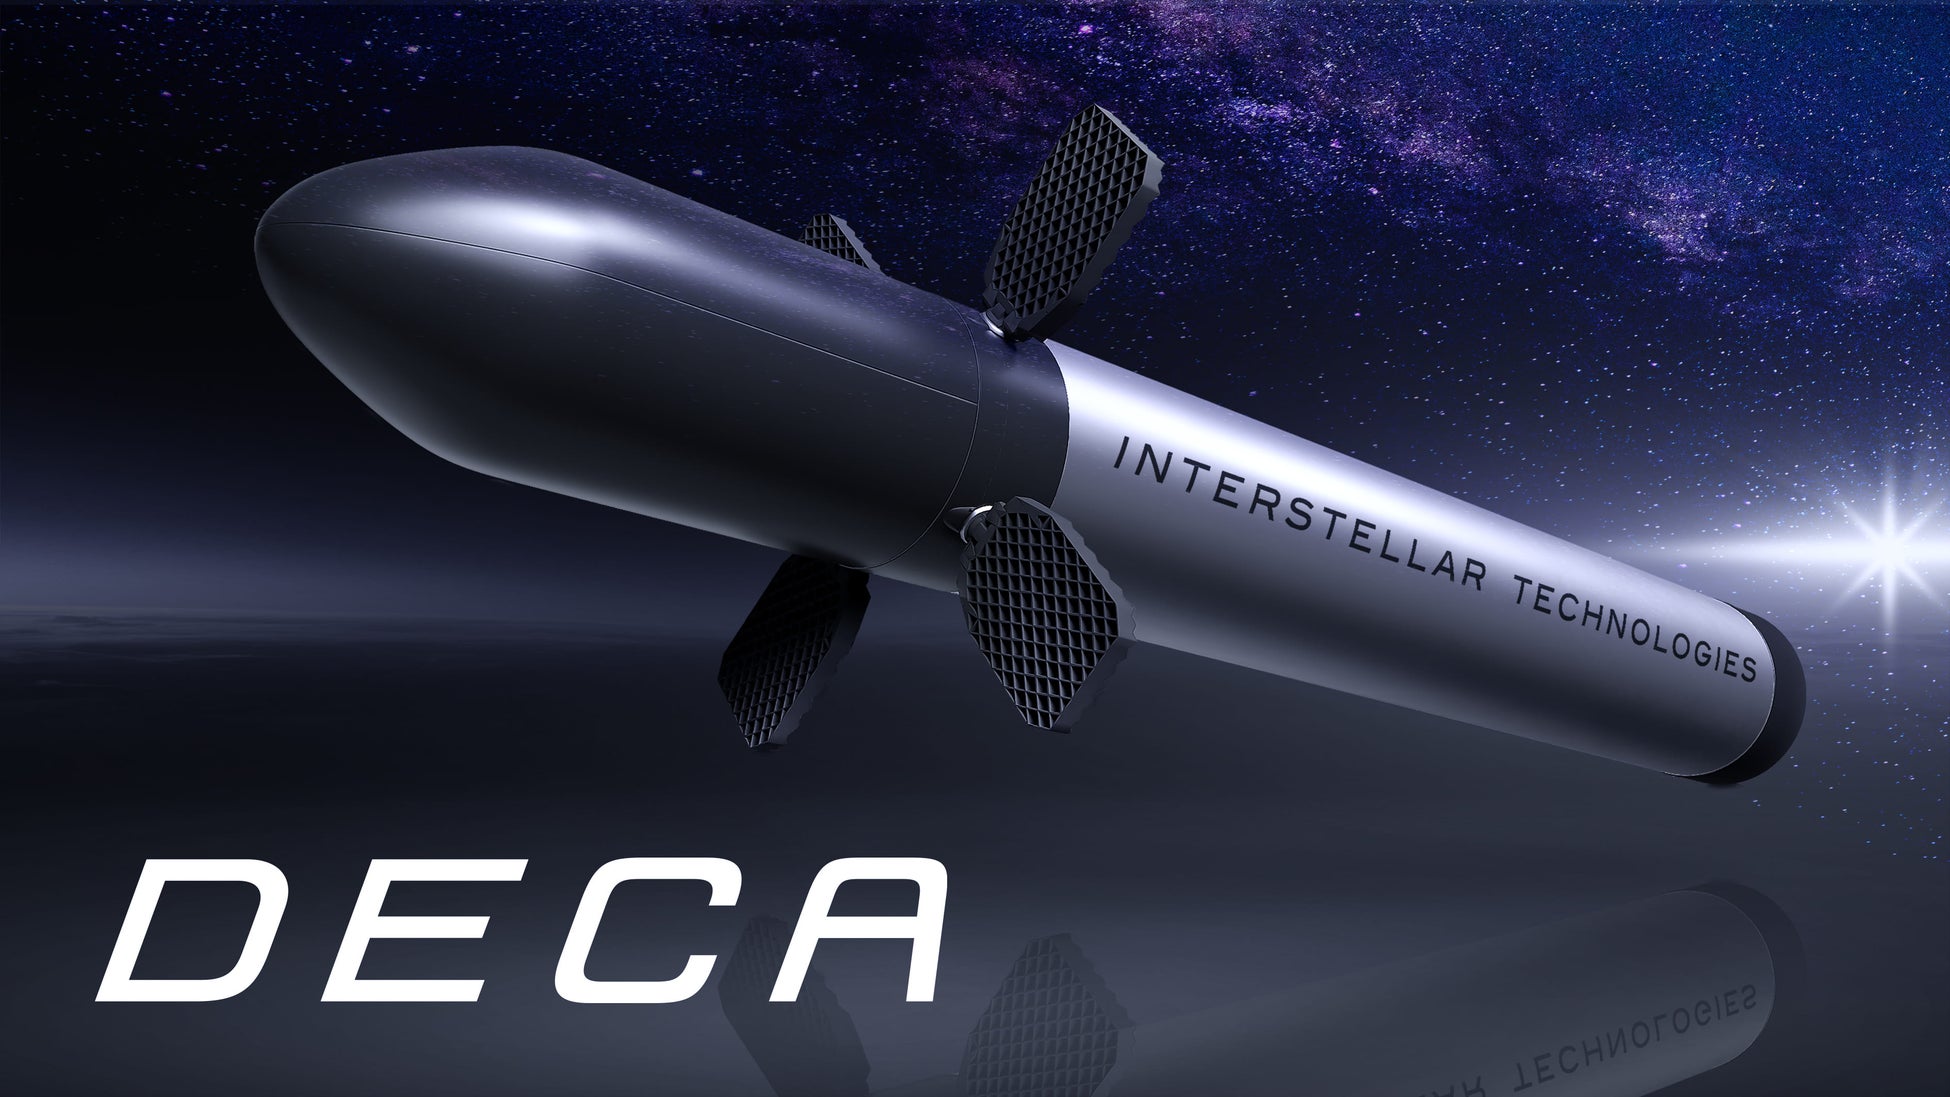
同社が現在開発を進めている超小型人工衛星打上げロケット「ZERO」は、文部科学省が主導する大規模な国策支援事業に採択されたことで、単なるベンチャー企業の挑戦から「日本の宇宙安全保障と産業自立を担う国家的プロジェクト」へと位置づけを変えました。市場では待望される新規株式公開(IPO)の時期や開発の真の進捗をめぐり様々な憶測が飛び交っていますが、現場の取材データや開示資料を丹念に紐解くと、世間のイメージとは異なる極めて現実的かつ合理的な事業戦略が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:超小型人工衛星打上げロケット「ZERO」は、文部科学省のSBIRフェーズ3(最大140億円規模の交付)に採択され、初号機打ち上げに向けたピナクルエンジンの燃焼試験および射場整備が大樹町で最終局面を迎えている。
- 要点2:IPO(上場)の真相は、技術的マイルストーンの達成とSBIR資金の活用を見極めた戦略的選択であり、安易な早期上場を避け、ZERO初号機の実証と商業受注の確度を高めるタイミングを慎重に見定めている。
- 要点3:酪農の町・大樹町の牛糞から抽出する液化バイオメタン燃料と抜本的な部品内製化により、競合他社を圧倒する「1機あたり数億円」の打ち上げ低価格化を目指し、世界的な衛星打ち上げ枠不足を商機に変えている。
【2026年最新動向】インターステラテクノロジズ現在の開発フェーズと現在地
現在のインターステラテクノロジズを語る上で欠かせないのは、サブオービタル(宇宙空間への到達後に落下する弾道飛行)を目的とした「MOMO」の時代から、衛星を地球周回軌道に乗せるオービタルロケット「ZERO」の時代へと完全に舵を切った事実です。かつて「ホリエモンのロケット」として世間の好奇の目にさらされた同社は、いまや宇宙輸送インフラの担い手として国内外の防衛・通信・観測衛星市場から熱い視線を注がれています。
技術開発の本拠地である北海道大樹町では、ロケットエンジンの心臓部である燃焼器やターボポンプの単体試験をクリアし、統合燃焼試験の段階へと進捗しています。ZEROに搭載されるメインエンジン「Pinnacle-1(ピナクル・ワン)」は、大樹町の基幹産業である酪農から発生する牛糞由来の液化バイオメタンを主燃料に採用するという、世界的にも類を見ないカーボンニュートラルな推進系です。環境負荷の低減だけでなく、メタンの持つ高い比推力とすす(炭素スス)の発生しにくさがエンジンの再利用性や信頼性向上に寄与しており、極めて合理的な工学的判断として業界内でも高く評価されています。
経営陣の布陣も強固です。創業期からのビジョナリーであり、ロビー活動やPR戦略を一手に担う堀江貴文氏と、東京工業大学大学院で宇宙工学を修め、泥臭いものづくりと組織マネジメントを両立させてきた稲川貴大社長の二人三脚は円熟味を増しています。初期に見られた試行錯誤の現場体制から、大手重工や自動車メーカー出身の熟練技術者を巻き込んだ強固な開発プロセスの標準化が完了し、組織としての成熟度は過去最高水準に達しています。

ロケットZEROの打ち上げ予定と開発の全貌|国策SBIR採択の衝撃
多くの読者や投資家が最も固唾をのんで見守っているのが、「ロケットZEROの初号機打ち上げは具体的にいつ行われるのか」という点です。同社が公表している開発ロードマップおよび文部科学省の支援枠組みに照らし合わせると、地上試験の確実な消化を最優先にしつつ、初号機の打ち上げ実証に向けた最終カウントダウンが着々と進められています。
ZEROの開発加速を決定づけた決定的な出来事が、文部科学省による「中小企業イノベーション創出推進事業(SBIRフェーズ3)」の宇宙分野(低軌道小型衛星打上げ)における採択です。この制度では、打ち上げ目標の達成度やマイルストーンに応じて最大140億円規模の国費交付が予定されており、民間ベンチャー単体では調達が困難だった大型の設備投資や試験費用が強固に裏付けられました。これは政府が「商業衛星の打ち上げ能力を民間企業に依存・育成する」という明確な国家意思を示したことを意味します。
大樹町に整備されたロケット発射場「北海道スペースポート(HOSPO)」の専用射点「Launch Complex 1(LC-1)」の改修および大型射点「LC-2」の整備も並行して進んでおり、打ち上げインフラのボトルネックは解消されつつあります。航空宇宙開発においてスケジュールの微修正は常ですが、同社は無理な日程前倒しによる失敗を避け、すべての地上燃焼データとフェアリング分離試験の整合性を確認した上で、確実な軌道投入を狙う慎重かつ盤石なアプローチを選択しています。
【データ徹底比較】MOMOの実績から見るロケットZEROの進化と国内外競合
インターステラテクノロジズの真価を客観的に測るため、過去の観測ロケット「MOMO」のスペック、現在開発中の「ZERO」、そして国内外の代表的な競合ロケットの諸元を比較検証したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 全長・全備質量 | ZERO:全長約32m / 直径2.3m / 重量約71t (MOMO:全長約10m / 重量約1t) | 超小型ロケット:全長15〜30m前後 (Electron:約18m / 13t) | MOMOから質量比で70倍規模へ巨大化。本格的な軌道投入機としての設計が確立。 |
| 軌道投入能力(ペイロード) | LEO(低軌道):最大約800kg SSO(太陽同期軌道):約250〜500kg | 小型専用機:200〜300kg相場 大型相乗り:数トン規模 | コンステレーション構築で最も需要が高い小型衛星の「専用チャーター便」に最適化。 |
| 推進剤(燃料 / 酸化剤) | 液化バイオメタン(LBM) / 液体酸素(LOX) | ケロシン(RP-1)または固体燃料が主流 | 地元大樹町の酪農資源を活用。環境適合性と低コストを両立させた世界屈指の独自性。 |
| 打ち上げ目標価格 | 1機あたり 約8億〜10億円以下(量産時) | Rocket Lab(Electron):約12億〜15億円 基幹ロケット:約50億〜100億円 | 部品の汎用民生品活用と内製化率の高さが寄与。世界水準でも際立つ価格競争力。 |
| 公的資金調達枠 | 文科省SBIRフェーズ3採択(最大約140億円枠) | 国内ベンチャー平均助成額:数千万〜数億円 | 単独ベンチャーの枠を超え、準国策インフラとしての位置づけを獲得した証拠。 |
データが物語る通り、MOMOは「宇宙空間(高度100km超)へ到達すること」自体を目的とした技術実証機でしたが、ZEROは「数百kgの荷物を秒速約8kmまで加速して地球周回軌道へ確実に届ける」商用輸送機です。求められる工学的難易度は指数関数的に上昇していますが、その分、開拓できる市場規模は桁違いに広がっています。

失敗理由の技術的真相|過去の炎上事故を糧にしたアジャイル宇宙開発
ネット上の一部では、過去にMOMOが起こした打ち上げ失敗や発射台での炎上劇を指して「失敗ばかりのプロジェクト」と揶揄する声が散見されます。しかし、航空宇宙工学の文脈において、これらの過程を単なる失策として片付けるのは完全な誤謬です。
象徴的だったのは2018年6月の「MOMO2号機」の落下炎上事故でした。リフトオフ直後にエンジンが停止し、発射台に墜落して激しい火炎に包まれた光景は全国ニュースで大々的に報じられました。当時の事故調査報告書によると、直接の失敗理由はメインエンジンの推進力偏向制御を行う姿勢制御用ロール制御窒素ガス噴射システムの不具合、および燃焼室内部の温度異常に伴う推進剤供給ラインの損傷でした。また、2020年の「MOMO5号機」ではノズル開口部の破損、2019年の「MOMO4号機」では電子機器のノイズ混入による早期停止など、異なる事象によるトラブルが発生しています。
極めて重要な点は、同社がこれらを「致命的欠陥」として開発を止めるのではなく、「早期に低コストで実機を飛ばし、現実の物理現象から限界データを取得して次期機体に反映する」というSpaceXと同様のアジャイル反復開発思想を日本で唯一実践していた点です。実際に2019年5月の「MOMO3号機」では、民間単独開発として日本初となる高度113.4kmへの宇宙到達を達成。その後も2021年には6号機、7号機が連続して宇宙到達を成し遂げ、MOMOプロジェクトは通算3回の宇宙到達成功という確固たる実績を残して幕を閉じました。現在のZEROの構造設計やアビオニクス(航空電子機器)には、MOMOで流した痛烈な血の教訓が直接注入されています。
インターステラテクノロジズ上場の真相と資金調達の裏側
個人投資家や経済界が固唾をのんで見守っている「インターステラテクノロジズの上場(IPO)」について、その水面下のリアリティを整理します。東証グロース市場では、月面探査を手がけるispace(アイスペース)やスペースデブリ(宇宙ゴミ)除去のアストロスケールホールディングス、小型観測衛星のQPS研究所などが先行して上場を果たし、宇宙セクターという新たな投資カテゴリーを形成しました。
関係者の証言や直近の資本政策から浮かび上がる同社の上場戦略は、「無理な早期上場を回避し、企業価値を最大化させた状態での確実なエグジット」です。ispaceの事例で明らかになったように、宇宙ディープテック企業が打ち上げ実績の不確実性を残したまま上場すると、試験機の成否によって株価が極端な乱高下を繰り返し、その後の成長資金調達に支障をきたすリスクを孕みます。
同社は現在、文部科学省のSBIRフェーズ3による手厚いマイルストーン達成金と、国内の事業会社・VCからの大型エクイティ調達を組み合わせており、民間のランウェイ(資金維持期間)は極めて潤沢に確保されています。すなわち、無理に今すぐ公開市場へ株式を上場させて短期的な四半期決算のプレッシャーに晒される必要性が薄いのです。同社が狙う上場の黄金シナリオは、「ロケットZEROの初号機打ち上げを成功させ、商業受注のバックログ(受注残高)を確固たるものにした直後」にあります。機関投資家が納得する実体経済の数値を揃えた段階での堂々たる市場デビューを画策していると見るのが、資本政策の観点から最も整合的な見解です。
【実態検証】大樹町の現場環境と採用・年収・社員のリアルな評判
ロケット開発の熱気とは裏腹に、求職者や業界関係者が気になるのは「働く現場としての内情」です。OpenWork等の転職口コミプラットフォームや現地関係者の証言を突き合わせると、同社で働くことの唯一無二の魅力と、避けては通れない過酷な現実の両面が見えてきます。
まず待遇面において、同社の提示年収はスタートアップとしては堅調な水準に位置しています。エンジニア職の中途採用レンジは年収約550万〜850万円前後が中心であり、卓越した専門性を持つシニアエンジニアやリードクラスでは1,000万円超+ストックオプションが提示されるケースも存在します。北海道十勝地方の平均的な給与水準と比較すれば極めて高待遇であることは間違いありません。
しかし、現場のリアルな障壁となるのが「生活環境の特異性」です。開発の最前線である北海道大樹町は、最寄りの帯広空港から車で約40分、厳冬期にはマイナス20度を下回る過酷な気候条件です。現場の社員からは以下のような生々しい声が寄せられています。
「大手重工では1つのバルブの設計変更に1年かかるが、ISTでは1週間で図面を引いて自社の工作機械で削り出し、翌週には燃焼試験ができる。ものづくりのスピード感と手触り感は日本中のどこにもない圧倒的な環境。一方で、家族同伴での移住には住居確保や配偶者の就業機会など、生活インフラの面でハードルがあることも事実」(現場エンジニアの口コミ検証)
東京支社(設計・シミュレーション・事業開発拠点)と大樹町本社(製造・試験拠点)の二拠点体制を敷くことでリモートワークの併用も進んでいますが、ハードウェアを形にする現場部隊には強靭な現場力と情熱が要求されます。大企業病とは無縁のフラットなカルチャーがある反面、個々人の裁量が極めて大きく、自発的に課題を解決できない受動的な人材には極めて厳しい環境であることが伺えます。
一般に知られていない盲点とネットの誤解|「ホリエモンの道楽」言説を覆す
ネット掲示板やSNS上で今なお時折見かけるのが、「インターステラテクノロジズは堀江貴文氏の金持ちの道楽であり、いずれ資金が尽きる」という言説です。しかし、この見方は世界の宇宙産業の地政学的構造を完全に見落としています。
第一の誤解は、出資構造と経営体制の実態です。創業初期こそ堀江氏の個人マネーが呼び水となりましたが、現在の同社は独立した株式会社として数十社以上の機関投資家、事業会社(産業ガス大手のエア・ウォーター、丸紅など)から出資を受けており、文科省のSBIRにも選定された「公認のインフラ開発企業」です。堀江氏の役割は筆頭級の株主でありファウンダー取締役ですが、日常の技術的意思決定や事業運営は稲川社長をはじめとするプロフェッショナル陣が規律を持って統制しています。
第二の決定的な盲点は、「世界的なロケット打ち上げ枠の深刻な供給不足」です。ロシアのウクライナ侵攻以降、西側諸国は信頼性の高かったロシア製ロケット「ソユーズ」の利用を全面的に停止しました。さらに、米スペースX社の「ファルコン9」は自社のスターリンク衛星打ち上げで発射枠の多くが埋まり、欧州のアリアン6は開発遅延に見舞われました。小型衛星を宇宙に送りたい民間企業や政府機関は、数年先まで打ち上げ枠を確保できずに順番待ちを強いられています。「小型衛星を低価格かつタイムリーに打ち上げられる専任ランチャー」の需要は空前の高まりを見せており、ZEROが参入する市場は道楽どころか、極めて逼迫したドル箱市場なのです。
【プロの結論】宇宙スタートアップのキャリア・投資リスクを見極める判断基準
宇宙開発という壮大なフロンティアに対峙するにあたり、キャリア選択や投資対象としてインターステラテクノロジズに関わるべきか否か。組織心理学およびディープテック投資の観点から、客観的な判断基準を提示します。
【参画・支援をおすすめできる人の条件】
・不完全な環境を自らの手で仕組み化することに知的好奇心と快感を覚える自律型エンジニア
・「宇宙輸送の民主化」という大義に心から共鳴し、寒冷地生活や地方創生の文脈を肯定的に楽しめる人
・短期的な株価や打ち上げの1回の成否に一喜一憂せず、5〜10年スパンの産業育成を信じられる長期投資家
【おすすめできない・慎重になるべき人の条件】
・大手重工や上場企業のような整備された福利厚生、マニュアル化された分業体制を前提とする人
・宇宙という言葉の華やかさだけに惹かれ、泥臭い配管作業や極寒の屋外実験に耐えられない人
・「絶対に失敗しないこと」を正義とする減点主義の思考から抜け出せない関係者
宇宙スタートアップに挑む組織では、理念への過剰な共鳴が個人の生活を侵食し、燃え尽き症候群を引き起こす「心理的バウンダリー(境界線)の喪失」が往々にして発生します。ISTが真の世界的企業になるための鍵は、熱狂的な開発スピードを維持しながらも、組織的な休息と持続可能な労働環境を両立させる「大人の規律」を保てるかどうかにかかっています。
【インターステラテクノロジズ】に関するよくある質問(FAQ)
Q1:ロケットZEROの打ち上げ予定時期はいつですか?延期の可能性はありますか?
A1:同社は現在、地上燃焼試験および射場整備の総仕上げを行っており、初号機打ち上げの実証に向けた準備を進めています。宇宙ロケットの開発特性上、地上試験データの精査や天候要因、安全基準の確認によって数ヶ月単位のスケジュール調整が発生することは通例ですが、これは失敗確率を下げるための標準的な工学的プロセスです。
Q2:堀江貴文氏は現在どのように経営に関わっていますか?社長ではないのですか?
A2:堀江貴文氏は同社のファウンダーであり取締役ですが、代表取締役社長は創業初期から技術開発を指揮してきた稲川貴大氏です。堀江氏は資金調達、規制緩和に向けた発信、広報戦略などの大所高所から事業を牽引し、実務および技術統括は稲川氏が担当するという明確な役割分担が敷かれています。
Q3:過去の観測ロケットMOMOの通算成績と成功率はどのくらいですか?
A3:MOMOシリーズは全7機が打ち上げられ、3号機、6号機、7号機の計3機が高度100km超の宇宙空間へ到達することに成功しました。初期の機体ではエンジントラブルや姿勢制御の不具合による失敗を経験しましたが、その過程で得られた膨大なテレメトリデータとトラブルシューティングのノウハウが、現在のZEROの設計基盤となっています。
Q4:個人投資家がインターステラテクノロジズの株を購入することはできますか?
A4:現時点で同社は未上場の株式会社であるため、一般の証券口座から株式を直接購入することはできません。一部の未上場株取引プラットフォームや出資している上場企業(パートナー企業)の株式を通じた間接的なアプローチを除き、一般個人が投資できるようになるのは、東証グロース市場等への新規株式公開(IPO)完了後となります。
Q5:北海道大樹町での勤務において、未経験者や地方出身以外の採用枠はありますか?
A5:同社では航空宇宙業界の経験者に限らず、自動車、産業機械、プラント、IT・通信、さらには広報や管理部門に至るまで幅広い業界からの転職者を積極的に採用しています。東京からの移住者も多く、地方自治体や企業による住宅支援や移住サポート体制も年々拡充されています。
まとめ:今後の動向と失敗しないための判断基準
インターステラテクノロジズは、黎明期の「手作りのロケットサークル」から脱却し、国家の宇宙戦略の一翼を担うディープテック企業へと変貌を遂げました。観測ロケットMOMOで培ったアジャイルな実験主義と、国策SBIR事業の採択によって得た強固な資本基盤が融合した現在の姿は、日本のスタートアップシーン全体を見渡しても極めて特異で力強いものです。
新型ロケットZEROの打ち上げに向けた道のりには、今後も乗り越えるべき技術的ハードルが待ち受けています。しかし、かつて「無謀」と笑われた挑戦が、いまや世界の宇宙輸送不足を解決し得る現実のビジネスとして結実しつつあります。ネット上の皮相な噂や一過性の報道に惑わされることなく、現地で刻まれる技術データの進捗と合理的な資本政策を直視することこそが、この挑戦の真価を見極める唯一の羅針盤となるはずです。 (出典: インター ステラ テクノロジ ズ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。